Kurz beantwortet
Skonto ist ein freiwilliger Preisnachlass für schnelle Zahlung, meist 2 bis 3 % bei einer Frist von 7 bis 14 Tagen. Ein gesetzliches Recht auf Skontoabzug gibt es nicht - weder aus BGB, VOB/B noch Handelsbrauch. Der Skonto kann bereits im Angebot oder Vertrag vereinbart oder später, etwa mit der Rechnung, angeboten und durch fristgerechte Zahlung mit Abzug angenommen werden. Entscheidend ist, dass Höhe, Bezugsgröße, Frist und Fristbeginn klar erkennbar sind. Gilt der Skonto für den Gesamtbetrag, zieht der Kunde ihn vom Bruttobetrag ab, den er überweist. Auf der Rechnung wird die Skontovereinbarung genannt (§ 14 Abs. 4 Nr. 7 UStG), die Umsatzsteuer aber zunächst vom vollen Betrag ausgewiesen. Zieht der Kunde den Skonto, korrigiert der Betrieb die Umsatzsteuer, und ein vorsteuerabzugsberechtigter Kunde korrigiert seinen Vorsteuerabzug entsprechend - beides im Zeitpunkt der Zahlung (§ 17 UStG).
Dieser Ratgeber behandelt Skonto aus Sicht des rechnungstellenden Handwerksbetriebs: wie du es vereinbarst, kalkulierst, formulierst und was du tust, wenn der Kunde unberechtigt abzieht. Steuerliche Sonderfälle und größere Bauverträge solltest du zusätzlich mit Steuerberater bzw. Fachanwalt klären.
- Was ist Skonto - und was nicht
- Skonto-Rechner
- Skonto muss vereinbart oder wirksam angeboten sein
- Was eine eindeutige Skontoklausel regeln sollte
- Skonto nur auf Material? Der Mythos
- Skontofrist: Beginn, Dauer, Zahlungseingang
- Skonto richtig auf der Rechnung ausweisen
- Formulierungsbeispiele zur Anpassung
- Umsatzsteuer bei Skonto (§ 17 UStG)
- Skonto und § 35a EStG
- Skonto bei Abschlags- und Schlussrechnungen
- Lohnt sich Skonto für deinen Betrieb?
- Unberechtigter Skontoabzug: was tun
- Häufige Fehler
- Häufige Fragen
Was ist Skonto - und was nicht
Skonto ist ein prozentualer Preisnachlass, den du dem Kunden gewährst, wenn er die Rechnung innerhalb einer kurzen Frist bezahlt. Typisch ist eine Formulierung wie: „Zahlbar innerhalb von 30 Tagen ohne Abzug, bei Zahlung innerhalb von 10 Tagen 2 % Skonto." Der Kunde hat die Wahl - voller Betrag später oder gekürzter Betrag sofort.
Wichtig ist die Abgrenzung zu ähnlichen Nachlässen, weil sie steuerlich und vertraglich unterschiedlich behandelt werden:
| Art | Auslöser | Zeitpunkt | Typisches Beispiel |
|---|---|---|---|
| Skonto | Zahlung innerhalb einer Frist | bei Zahlung | 2 % bei Zahlung binnen 10 Tagen |
| Rabatt | sofortiger Preisnachlass | bei Rechnungsstellung | Mengenrabatt, Aktionsrabatt, Nachlass im Angebot |
| Bonus | Erreichen einer Zielgröße | nachträglich | Jahresbonus für Wiederholungskunden |
← Tabelle seitlich scrollen →
Für die Umsatzsteuer sind alle drei „Entgeltminderungen". Der Unterschied: Ein Rabatt ist meist schon im Rechnungsbetrag enthalten, Skonto und Bonus wirken sich erst später aus, wenn sie tatsächlich gezogen werden.
Grundsatz: Skonto ist kein Geschenk, sondern ein Kalkulationsposten. Wer 3 % Skonto gewährt, reduziert seinen Nettoerlös aus der betreffenden Zahlung um 3 % - dafür bekommt er schneller Geld und tendenziell weniger Zahlungsausfälle. Wie stark dadurch Gewinn oder Deckungsbeitrag sinken, hängt von der Kostenstruktur des Auftrags ab: Bei knapp kalkulierten Leistungen kann ein kleiner prozentualer Nachlass einen deutlich größeren Teil des Gewinns aufzehren als die 3 % selbst. Beides gehört vor der Angebotsabgabe in die Kalkulation.
Skonto-Rechner: Was kostet dich der Nachlass wirklich?
Trag deine Rechnungsdaten ein - der Rechner zeigt dir den Skontobetrag, den Zahlbetrag für den Kunden und den effektiven Jahreszins, der dem Nachlass entspricht. Die eingegebenen Rechnungswerte werden für diese Berechnung lokal in deinem Browser verarbeitet und nicht an unseren Server übermittelt.
Der Jahreszins zeigt näherungsweise, wie teuer es für den Kunden ist, auf Skonto zu verzichten und erst zum regulären Zahlungsziel zu zahlen: Liegt er über dessen Kontokorrentzins, ist das Ziehen des Skontos für ihn rechnerisch attraktiv. Die Rechnung geht davon aus, dass Skontofrist und Zahlungsziel am selben Tag beginnen, die Zahlung jeweils am letzten Tag der gewählten Frist erfolgt und im Materialmodus die gesamte restliche Rechnung mitbezahlt wird - eine automatische Kalender- oder Feiertagsberechnung findet nicht statt. Für deinen Betrieb mindert nicht der gesamte Bruttoskontobetrag das Nettoentgelt: Bei 19 % Umsatzsteuer entfallen von 60,00 EUR Bruttoskonto 50,42 EUR auf die Minderung des Nettoentgelts und 9,58 EUR auf die Minderung der Umsatzsteuer. Die Beispielrechnung geht von 19 % Regelbesteuerung aus; bei Kleinunternehmern, 0 %-Leistungen, § 13b oder Mischsteuersätzen weicht die Aufteilung ab.
Die Formel dahinter
Der Rechner rechnet nichts, was du nicht auch von Hand nachvollziehen kannst:
Skontobetrag
Skontobetrag = Skontobasis × (Skontosatz ÷ 100)
Zahlbetrag bei früher Zahlung der gesamten Rechnung
Zahlbetrag = Rechnungsbetrag - Skontobetrag
Effektiver Jahreszins - allgemeine Formel (kaufmännische Näherung, 360 Zinstage)
eff. Jahreszins = [ Skontobetrag ÷ tatsächlich früher gezahlter Betrag ]
                  × [ 360 ÷ Zeitvorteil in Tagen ] × 100
Vereinfachte Formel - nur wenn Skonto auf den gesamten Rechnungsbetrag gewährt wird
eff. Jahreszins = [ s ÷ (100 - s) ] × [ 360 ÷ (Z - S) ] × 100

s = Skontosatz in %, Z = Zahlungsziel in Tagen, S = Skontofrist in Tagen
(Vereinfachung: hier ist der tatsächlich früher gezahlte Betrag gleich
Rechnungsbetrag - Skontobetrag, deshalb kürzt sich das zu s/(100-s))
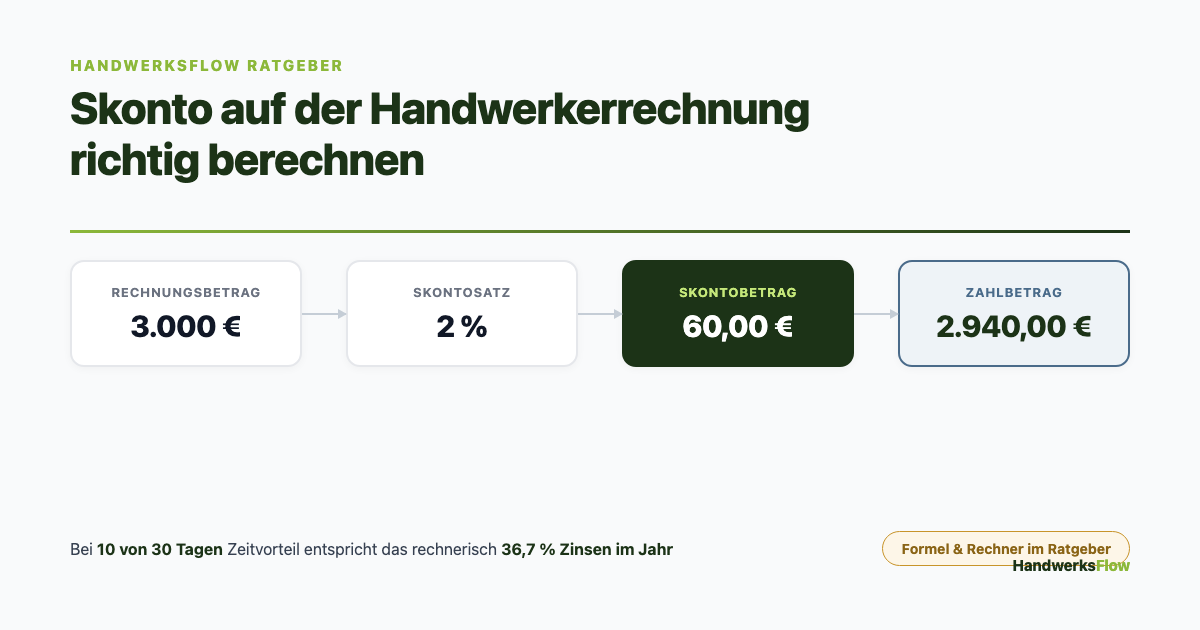
Beispiel 1 - Skonto auf den Gesamtbetrag: 3.000 € brutto, 2 % Skonto, 10 von 30 Tagen
Skontobetrag = 3.000 € × 0,02 = 60,00 €
Zahlbetrag    = 3.000 € - 60,00 € = 2.940,00 €
eff. Zins     = [60 ÷ 2.940] × [360 ÷ 20] × 100 ≈ 36,7 % p.a.
Beispiel 2 - Skonto nur auf Material: 3.000 € Rechnung, 1.200 € Material, 2 % Skonto, 10 von 30 Tagen
Skontobetrag = 1.200 € × 0,02 = 24,00 €
Zahlbetrag    = 3.000 € - 24,00 € = 2.976,00 € (der Kunde zahlt fast den vollen
                Betrag früher, nicht nur den rabattierten Materialanteil)
eff. Zins     = [24 ÷ 2.976] × [360 ÷ 20] × 100 ≈ 14,5 % p.a.
Der Rechner rundet das Bruttoskonto einmal kaufmännisch auf volle Cent und leitet Zahlbetrag sowie Netto-/USt-Anteil aus diesem gerundeten Wert ab - so ergeben Skonto + Zahlbetrag wieder genau den Rechnungsbetrag.
Skonto muss vereinbart oder wirksam angeboten sein
Das ist der wichtigste Satz des ganzen Themas: Es gibt kein Recht auf Skontoabzug ohne entsprechende Vereinbarung oder ein wirksam angenommenes Angebot. Weder aus dem BGB, noch aus der VOB/B, noch aus einem „das macht man im Handwerk halt so". Ein Kunde darf nur dann Skonto abziehen, wenn das vorher - spätestens bis zur betreffenden Zahlung - vereinbart oder wirksam angeboten und angenommen wurde. Das schließt eine spätere Vereinbarung ein: Du kannst Skonto auch noch auf der Rechnung anbieten, der Kunde nimmt dieses Angebot dann durch schlüssiges Verhalten an, indem er fristgerecht mit Abzug zahlt - eine ausdrückliche Erklärung des Kunden ist dafür nicht nötig.
Beim BGB-Vertrag ergibt sich das aus dem allgemeinen Grundsatz, dass der Kunde die vereinbarte Vergütung schuldet (§ 631 BGB). Ein einseitig auf die Rechnung geschriebenes Skontoangebot bindet dich zwar, verpflichtet dich aber nicht, einen ohne Grundlage gezogenen Abzug hinzunehmen, wenn die Voraussetzungen nicht erfüllt sind.
Bei der VOB/B ist es sogar ausdrücklich geregelt: „Nicht vereinbarte Skontoabzüge sind unzulässig" (§ 16 Abs. 5 Nr. 2 VOB/B). Empfehlenswert ist, eine Skontoabrede beim Bauvertrag möglichst bereits in den Besonderen oder Zusätzlichen Vertragsbedingungen bzw. im Angebot festzuhalten - das schafft von Anfang an Klarheit und Beweissicherheit, auch wenn eine spätere Vereinbarung rechtlich ebenso möglich bleibt.
Beweislast: Zieht der Kunde Skonto, muss er im Streitfall nachweisen, dass eine wirksame Skontovereinbarung bestand und ihre Voraussetzungen erfüllt waren. Trotzdem gilt für dich: Halte die Vereinbarung schriftlich fest - eine mündliche Skontoabrede führt regelmäßig zu genau dem Streit, den man vermeiden wollte.
Diese Punkte sollte eine eindeutige Skontoklausel regeln
Eine Skontoregelung sollte Höhe, Bezugsgröße, Dauer und Beginn der Skontofrist eindeutig festlegen. Fehlen Angaben oder widersprechen sich Vertragsunterlagen, muss die Vereinbarung ausgelegt werden; im Einzelfall kann sie unwirksam oder für den skontogewährenden Betrieb ungünstiger auszulegen sein - fehlt beispielsweise eine ausdrückliche Beschränkung auf Material, bezieht sie sich nach Auslegung meist auf den Gesamtbetrag statt automatisch unwirksam zu sein.
Diese vier Punkte sollten klar geregelt sein
1. Höhe: der prozentuale Abzug, z. B. „2 %".
2. Bezugsgröße: worauf sich der Prozentsatz bezieht - Gesamtbetrag, Nettoauftragssumme oder nur der Materialanteil.
3. Skontofrist: die Zahl der Tage, z. B. „innerhalb von 10 Kalendertagen".
4. Fristbeginn: ab wann die Frist läuft - ab Rechnungsdatum, ab Rechnungszugang oder ab Zugang der prüffähigen Rechnung.
Zusätzlich sinnvoll, auch wenn nicht zwingend: die Klarstellung, dass für die Fristwahrung der Zahlungseingang bei dir maßgeblich ist, nicht der Tag, an dem der Kunde die Überweisung auslöst.
Bei vorformulierten Klauseln (AGB) gelten zusätzliche Grenzen: Eine Klausel kann trotz vorhandener Prozentzahl, Frist und Bezugsgröße unwirksam sein, wenn sie den Vertragspartner nach § 307 BGB unangemessen benachteiligt. Das LG Nürnberg-Fürth hat eine vorformulierte Skontoklausel für unwirksam erklärt, bei der die Skontofrist erst nach einer vorgelagerten Prüffrist begann und dadurch der eigentliche Zweck des Skontos - ein Anreiz für besonders schnelle Zahlung - untergraben wurde; bei der dort geprüften Abschlagsregelung war das Zusammenwirken mehrerer benachteiligender Klauseln entscheidend (Prüffrist-Kopplung, monatliche Abschlagsbegrenzung, langer Gesamtzahlungszeitraum), nicht die Prüffrist-Kopplung allein. Eine zusätzliche, gesondert geprüfte Klausel zur Schlusszahlung erklärte das Gericht unabhängig davon für unwirksam - unter anderem, weil die dort vereinbarte Gesamtzahlungsfrist von 51 Tagen die Grenze des § 308 Nr. 1a BGB überschritt (LG Nürnberg-Fürth, Urteil vom 18.12.2023 - 12 O 8630/20).
Aus Beweisgründen gehört die Skontoabrede außerdem in ein schriftliches Dokument - Angebot, Auftragsbestätigung oder Vertrag. Siehe auch Angebot schreiben Handwerker und Auftragsbestätigung.
Skonto nur auf Material? Der Mythos aufgelöst
Man hört oft: „Skonto gibt es im Handwerk nur auf Material, nicht auf den Lohn." Das ist keine Rechtsregel. Es gibt kein Gesetz, das Skonto auf Materialkosten beschränkt.
Richtig ist: Eine Beschränkung auf den Materialanteil kann vertraglich vereinbart werden. Sie ist keine gesetzliche Vorgabe.
Für dich heißt das:
- Willst du Skonto nur auf Material gewähren, musst du das ausdrücklich vereinbaren und den Materialanteil auf der Rechnung klar ausweisen.
- Steht in der Vereinbarung nur „2 % Skonto" ohne Einschränkung, bezieht sich der Abzug im Zweifel auf den Gesamtbetrag.
- Die Trennung von Lohn- und Materialkosten ist ohnehin sinnvoll - wegen § 35a EStG und der Nachvollziehbarkeit der Rechnung.
| Rechnung 3.000 € brutto (1.200 € Material) | Skonto auf Gesamtbetrag | Skonto nur auf Material |
|---|---|---|
| Skontosatz 3 % (Bruttopreisnachlass) | 90,00 € | 36,00 € |
| Zahlbetrag des Kunden | 2.910,00 € | 2.964,00 € |
| davon Nettoerlösminderung (bei 19 % USt) | 75,63 € | 30,25 € |
← Tabelle seitlich scrollen →
Skontofrist: Beginn, Dauer und was zählt
Die Skontofrist ist der Zeitraum, in dem der Kunde zahlen muss, um den Abzug zu bekommen. Üblich sind 7, 10 oder 14 Tage, während das reguläre Zahlungsziel oft bei 14 bis 30 Tagen liegt.
Zur Zählweise: Ist kein abweichender Fristbeginn vereinbart, zählt der Tag des fristauslösenden Ereignisses (z. B. Rechnungszugang) nach § 187 Abs. 1 BGB nicht mit - die Frist beginnt erst am folgenden Tag. Fällt das Fristende auf einen Samstag, Sonntag oder einen am maßgeblichen Ort staatlich anerkannten allgemeinen Feiertag, tritt nach § 193 BGB grundsätzlich der nächste Werktag an seine Stelle. Ob diese Regel im konkreten Fall greift oder wirksam abweichend vereinbart wurde, ist anhand der jeweiligen Skontoabrede zu prüfen - im Zweifel lohnt sich eine klare Formulierung in der Klausel selbst.
Wann beginnt die Frist?
Das muss die Vereinbarung sagen. Praktisch gebräuchlich sind:
- ab Rechnungsdatum - einfach, aber ungünstig, wenn die Rechnung den Kunden spät erreicht;
- ab Rechnungszugang - fairer, dafür schwerer nachzuweisen;
- ab Zugang der prüffähigen Rechnung - im Bau üblich, besonders bei der Schlussrechnung.
Ist im Vertrag kein Fristbeginn geregelt, entsteht Streit. Die Tendenz geht dann zum Rechnungszugang - verlassen solltest du dich darauf nicht. Lieber sauber vereinbaren.
Ob Überweisungsauftrag oder Geldeingang für die Fristwahrung maßgeblich ist, richtet sich nach der konkreten Vereinbarung und ihrer Auslegung. Ist ausdrücklich der Zahlungseingang maßgeblich, kann eine erst am letzten Tag der Skontofrist ausgelöste Überweisung zu spät gutgeschrieben werden. Um Streit zu vermeiden, solltest du ausdrücklich festlegen, dass das Geld spätestens am letzten Tag der Skontofrist deinem Konto gutgeschrieben sein muss.
Skonto richtig auf der Rechnung ausweisen
Eine im Voraus vereinbarte Minderung des Entgelts - und genau das ist Skonto - muss auf der Rechnung angegeben werden. Das steht in § 14 Abs. 4 Nr. 7 UStG: „jede im Voraus vereinbarte Minderung des Entgelts, sofern sie nicht bereits im Entgelt berücksichtigt ist".
Wie detailliert? Die Finanzverwaltung lässt es genügen, wenn die Angabe die Ermittlung der Entgeltminderung leicht und eindeutig nachvollziehbar macht (Umsatzsteuer-Anwendungserlass, Abschnitt 14.5 Abs. 19). In der Praxis reicht damit:
- eine konkrete Angabe wie „2 % Skonto bei Zahlung bis 18.09.2026", oder
- ein Verweis auf die Skontovereinbarung, z. B. „Es gelten die Zahlungs- und Skontobedingungen aus dem Angebot vom 25.08.2026".
Der Skontobetrag selbst muss nicht in Euro und Cent auf der Rechnung stehen - schadet aber nicht und macht es dem Kunden leichter. Die Umsatzsteuer weist du zunächst vom vollen Rechnungsbetrag aus. Erst wenn der Kunde den Skonto tatsächlich zieht, wird korrigiert (siehe § 17 UStG weiter unten).
Häufiger Fehler: Skonto auf der Rechnung anbieten, obwohl es nie vereinbart war. Damit gibst du dem Kunden den Abzug freiwillig - der Hinweis auf der Rechnung ist dann das Angebot, und der Kunde darf es annehmen.
Formulierungsbeispiele zur Anpassung - keine universell wirksamen Vertragsklauseln
Diese Textbausteine kannst du an deine Zahlen anpassen und in Angebot bzw. Rechnung übernehmen. Ersetze die Platzhalter. Sie sind Formulierungshilfen, keine Garantie für rechtliche Wirksamkeit in jedem Vertragskontext.
Standard - Skonto auf den Gesamtbetrag (Beispiel: 3.000,00 EUR brutto)
Zahlbar innerhalb von 30 Tagen ab Rechnungsdatum ohne Abzug.
Bei Zahlung innerhalb von 10 Tagen ab Rechnungsdatum gewähren wir
2 % Skonto (Skontobetrag: 60,00 EUR). Maßgeblich ist der
Zahlungseingang auf unserem Konto.
Skonto nur auf den Materialanteil
Bei Zahlung innerhalb von 14 Tagen ab Rechnungszugang gewähren wir
3 % Skonto auf den Materialanteil in Höhe von 1.200,00 EUR brutto
(Skontobetrag: 36,00 EUR). Auf Lohn- und sonstige Leistungen wird
kein Skonto gewährt.
Bauvertrag / Besondere Vertragsbedingungen
Skontoabzug: 2 % bei Zahlung innerhalb von 14 Kalendertagen nach
Zugang der prüffähigen Rechnung, bezogen auf die nach Abzug bereits
gezahlter Abschläge verbleibende Nettorestforderung der Schlussrechnung.
Für die Fristwahrung ist der Zahlungseingang beim Auftragnehmer maßgeblich.
„Netto-Schlussrechnungssumme" ist als Bezugsgröße mehrdeutig - lege ausdrücklich fest, ob die gesamte Nettovergütung oder nur die nach Abzug der Abschläge verbleibende Restforderung gemeint ist. Im Beispiel oben ist das die Restforderung, siehe durchgerechnetes Beispiel. Bei regelbesteuerten Leistungen sinkt mit dem Skontoabzug auf die Nettorestforderung auch die darauf entfallende Umsatzsteuer entsprechend.
Kein Skonto (bewusst ausschließen)
Zahlbar innerhalb von 14 Tagen ab Rechnungsdatum ohne Abzug.
Ein Skontoabzug ist nicht vereinbart.
Bei größeren Bauverträgen anwaltlich prüfen lassen: Die Wirksamkeit einer Skontoklausel hängt nicht nur von Prozentsatz und Frist ab, sondern auch von Einbeziehung, Transparenz, Prüfungsrechten und dem übrigen Vertragsinhalt. Besonders wichtig: Lass dir eine Skontoklausel nicht einfach von deinem Architekten oder Ingenieur „mitliefern" und in mehreren Verträgen verwenden - der BGH hat entschieden, dass die Vereinbarung zwischen Bauherr und Architekt, wonach dieser eine eigens formulierte Skontoklausel zur Verwendung in den Verträgen mit mehreren Bauunternehmen zur Verfügung stellt, wegen unerlaubter Rechtsdienstleistung nach § 3 RDG i. V. m. § 134 BGB nichtig ist. Das Urteil erklärt damit die Beauftragung des Architekten für diese Klauselerstellung für unwirksam - nicht automatisch jede Skontoklausel, die auf diesem Weg in einen Bauvertrag gelangt ist (BGH, Urteil vom 09.11.2023 - VII ZR 190/22).
In HandwerksFlow hinterlegst du solche Zahlungs- und Skontobedingungen einmal als Textbaustein und ziehst sie ins Angebot und die Rechnung - inklusive automatisch berechnetem Skontobetrag und Zahlbetrag.
Umsatzsteuer bei Skonto: § 17 UStG
Solange der Kunde den Skonto nicht gezogen hat, ist er nur eine Möglichkeit - die Rechnung läuft über den vollen Betrag. Bei der Sollversteuerung entsteht die Umsatzsteuer dabei nach § 13 Abs. 1 Nr. 1a UStG mit Ablauf des Voranmeldungszeitraums der Leistungserbringung - nicht erst mit Rechnungsstellung oder Zahlung. Zieht der Kunde den Skonto, mindert sich das Entgelt nachträglich, und dann greift § 17 UStG:
- Du als leistender Betrieb korrigierst die abzuführende Umsatzsteuer nach unten.
- Der Kunde (sofern vorsteuerabzugsberechtigt) korrigiert seinen Vorsteuerabzug im gleichen Umfang.
- Beides passiert im Voranmeldungszeitraum, in dem der Skonto in Anspruch genommen wird - nicht rückwirkend auf den Rechnungsmonat.
Der Skontobetrag wird dabei in einen Entgelts- und einen Steueranteil aufgeteilt. Beispiel bei 19 %: Von 60,00 € Skonto entfallen rund 50,42 € auf das Entgelt und 9,58 € auf die Umsatzsteuer.
Keine berichtigte Rechnung nötig: Wenn Skontosatz und Frist auf der Ursprungsrechnung stehen, musst du keine neue Rechnung schreiben, wenn der Kunde skontiert. Die Korrektur passiert nur in der Buchhaltung bzw. Umsatzsteuer-Voranmeldung.
In der Praxis rechnet man mit Bruttoskonto: Der Prozentsatz wird auf den Bruttobetrag angewendet. Bei einer vollständig skontierbaren Rechnung mit einheitlichem Umsatzsteuersatz führt das zum gleichen Ergebnis wie die Kürzung des Nettobetrags mit anschließender Neuberechnung der Umsatzsteuer: 1.000 € netto plus 190 € USt ergeben 1.190 € brutto; bei 2 % Skonto verbleiben 980 € netto plus 186,20 € USt, also 1.166,20 € - der Bruttoabzug beträgt damit 23,80 €, exakt wie bei 2 % direkt auf den Bruttobetrag. Falsch wäre es dagegen, nur 20 € (2 % des Nettobetrags) vom Bruttobetrag abzuziehen und die dazugehörige Steuerkorrektur zu übersehen. Bei Skonto nur auf Material gilt der Prozentsatz nur für die vereinbarte Basis.
Mischsteuersätze und Sonderfälle
Der Rechner oben und das Beispiel gehen von einer einheitlich mit 19 % besteuerten Rechnung aus - das ist die häufigste Konstellation, aber nicht die einzige. Bezieht sich Skonto auf Umsätze mit unterschiedlichen Steuersätzen, muss die Entgeltminderung den betroffenen Umsätzen zugeordnet und die jeweilige Umsatzsteuer entsprechend angepasst werden. Werden Entgelte für unterschiedlich besteuerte Lieferungen oder sonstige Leistungen eines bestimmten Zeitabschnitts gemeinsam geändert, verlangt § 17 Abs. 4 UStG einen Beleg, aus dem die Verteilung hervorgeht. Der Rechner übernimmt diese Aufteilung nicht - im Zweifel hilft der Steuerberater bei der korrekten Zuordnung.
- Kleinunternehmerrechnung (§ 19 UStG): keine Umsatzsteuerkorrektur, weil ohnehin keine Umsatzsteuer ausgewiesen wird.
- Steuerfreie Leistungen: ebenfalls keine Umsatzsteuerkorrektur.
- 0 %-Photovoltaikleistungen (§ 12 Abs. 3 UStG): rechnerisch wie eine Position ohne Steuerbetrag zu behandeln, nicht wie die reguläre 19 %-Aufteilung.
- § 13b-Fälle (Steuerschuldnerschaft des Leistungsempfängers): die umsatzsteuerliche Behandlung des Skontos ist hier gesondert zu prüfen, da der Betrieb selbst keine Umsatzsteuer ausweist.
- Istversteuerung (§ 20 UStG): Bei der Besteuerung nach vereinnahmten Entgelten entsteht die Umsatzsteuer grundsätzlich erst mit Ablauf des Voranmeldungszeitraums, in dem das Entgelt vereinnahmt wurde (§ 13 Abs. 1 Nr. 1 Buchst. b UStG). Wird ein vereinbarter Skonto bereits bei der Zahlung abgezogen, wird beim leistenden Unternehmer grundsätzlich nur das tatsächlich vereinnahmte Entgelt besteuert. § 17 UStG ist jedoch nicht auf die Sollversteuerung beschränkt; auch bei Istversteuerung sind nachträgliche Entgeltminderungen zu berücksichtigen und aufzuzeichnen.
Die Netto-/USt-Aufteilung des Skontobetrags im Rechner oben ist fest auf 19 % Regelbesteuerung eingestellt - nicht frei auf jeden einheitlichen Steuersatz einstellbar. Mischsteuersätze, § 13b, Kleinunternehmer- und steuerfreie Umsätze werden nicht automatisch aufgeteilt - hier hilft im Zweifel der Steuerberater.
Skonto und die Steuerermäßigung nach § 35a EStG
Bei begünstigten Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen im Haushalt können Privatkunden 20 % der Arbeitskosten von der Steuer abziehen, maximal 1.200 € im Jahr (§ 35a Abs. 3 EStG) - vorausgesetzt, sie haben dafür eine Rechnung erhalten und auf das Konto des Leistungserbringers gezahlt (§ 35a Abs. 5 EStG); weitere Voraussetzungen im verlinkten Gesetzestext. Maßgeblich für die Höhe ist der tatsächlich gezahlte Betrag.
Zieht der Kunde Skonto, sinkt damit auch der begünstigte Arbeitskostenanteil - anteilig. Bezieht sich der Skonto auf die Gesamtrechnung, wird die Minderung sinnvollerweise im gleichen Verhältnis auf Arbeits- und Materialkosten aufgeteilt. Bezieht sich der Skonto ausdrücklich nur auf Material, bleiben die absetzbaren Arbeitskosten unberührt.
Für dich als Rechnungssteller heißt das vor allem: Arbeits- und Materialkosten sauber getrennt ausweisen. Dann kann der Kunde - oder sein Steuerberater - den nach Skonto verbleibenden Arbeitskostenanteil selbst korrekt ermitteln. Mehr dazu im Ratgeber zu den Pflichtangaben.
Skonto bei Abschlags- und Schlussrechnungen
Auch hier gilt: Skonto nur, wenn vereinbart - und die Vereinbarung sollte sagen, worauf es sich bezieht. Ob eine Skontovereinbarung nur die Schlusszahlung oder auch Abschlagszahlungen erfasst, ist durch Auslegung des konkreten Vertrags zu ermitteln - dazu gibt es keine pauschale gesetzliche Regel. Das OLG Hamm entschied in einem konkreten Fall, dass eine nicht ausdrücklich auf die Schlusszahlung beschränkte Skontoklausel auch für einzelne fristgerecht geleistete Abschlagszahlungen beansprucht werden konnte - unabhängig davon, ob andere Raten verspätet gezahlt wurden (OLG Hamm, Urteil vom 05.07.2024 - 12 U 95/22). Daraus folgt keine pauschale Regel für jede Skontoklausel - maßgeblich bleiben Wortlaut, Vertragsunterlagen und erkennbare Interessen der Parteien. Wer Skonto nur bei vollständiger und fristgerechter Zahlung sämtlicher Rechnungen gewähren will, sollte das ausdrücklich vereinbaren - als vorformulierte Klausel (AGB) sollte diese Kopplung zusätzlich rechtlich geprüft werden, siehe die Grenzen aus § 307 BGB oben.
- Auf einzelne Abschlagszahlungen: wenn die Skontoabrede diese nach ihrem Inhalt und ihrer Auslegung umfasst - in einem vom OLG Hamm entschiedenen Einzelfall war das so; eine allgemeine Regel für jede Skontoklausel folgt daraus nicht. Du gibst dann bei jeder fristgerecht bezahlten Teilzahlung Marge ab.
- Nur auf die Schlusszahlung: Soll Skonto nur für die Schlusszahlung gelten, sollte diese Beschränkung ausdrücklich und eindeutig vereinbart werden - in der Praxis eine verbreitete Wahl.
- Auf die Nettoauftragssumme insgesamt: dann wird der Skonto einmalig bei der Schlusszahlung berücksichtigt.
Wichtig bei der Schlussrechnung: Erst werden die bereits gezahlten Abschläge abgezogen, dann wird ein etwaiger Skonto auf die vereinbarte Bezugsgröße gerechnet. Entscheidend ist dabei, welchen Abschlagsbetrag du absetzt - den ursprünglich in Rechnung gestellten oder den nach Skonto tatsächlich gezahlten. Das folgende Beispiel zeigt, warum das einen Unterschied macht.
Auftragssumme 10.000,00 € brutto, vereinbart: 3 % Skonto auf jede Zahlung (Abschlag und Schluss) bei Zahlung innerhalb von 10 Tagen - angelehnt an eine Vertragsgestaltung, wie sie das OLG Hamm ausgelegt hat. Bei einer anders formulierten oder auf die Schlusszahlung beschränkten Klausel würde diese Rechnung nicht in gleicher Form gelten.
| Position | Betrag |
|---|---|
| Abschlagsrechnung 1: Rechnungsbetrag | 4.000,00 € |
| ./. 3 % Skonto (fristgerecht gezahlt) | - 120,00 € |
| = tatsächlich erhaltene Zahlung | 3.880,00 € |
| Korrekte Restforderung: Auftragssumme ./. tatsächlich erhaltene Zahlung ./. bereits gewährten Skonto | 10.000,00 € - 3.880,00 € - 120,00 € = 6.000,00 € |
| Fehlerhaft: nur die tatsächliche Zahlung absetzen, den gewährten Skonto vergessen | 10.000,00 € - 3.880,00 € = 6.120,00 € - 120 € zu viel gefordert |
| Restforderung 6.000 € ./. 3 % Skonto (bei fristgerechter Schlusszahlung) | 6.000,00 € - 180,00 € = 5.820,00 € |
| Gesamt gezahlt, wenn auch die Restforderung fristgerecht mit 3 % Skonto beglichen wird | 3.880,00 € + 5.820,00 € = 9.700,00 € (= 97 % von 10.000 €) |
Doppelte Berücksichtigung vermeiden: Entscheidend ist, dass sowohl die tatsächlich erhaltene Zahlung als auch der beim Abschlag bereits rechtmäßig gewährte Skonto in der Schlussrechnung berücksichtigt werden. Rechnerisch ergibt das denselben Betrag wie das Absetzen des ursprünglichen Abschlagsrechnungsbetrags - das ist aber keine pauschale Anweisung, in jedem Fall automatisch den vollen Rechnungsbetrag abzusetzen, sondern eine Folge davon, dass hier Zahlung und Skonto zusammen genau dem Rechnungsbetrag entsprechen. War der Abzug beim Abschlag dagegen nicht berechtigt, bleibt er als offene Forderung getrennt bestehen (siehe unberechtigter Skontoabzug weiter unten).
Lohnt sich Skonto für deinen Betrieb?
Skonto ist ein Werkzeug gegen schleppende Zahler und für planbare Liquidität - aber es kostet Marge. Die ehrliche Rechnung:
Was es dich kostet
Angenommen, auf einen Nettoumsatz von 100.000 € im Jahr wird tatsächlich Skonto gezogen (unabhängig davon, ob das die Hälfte, ein Drittel oder ein anderer Anteil deiner Rechnungen ist - Rechnungsanzahl und Umsatzanteil sind nicht automatisch dasselbe). 2 % Skonto darauf vermindern den Nettoerlös um 2.000 € im Jahr. Bei ohnehin dünnen Handwerksmargen ist das spürbar. Wichtig: Der wirtschaftliche Erlösrückgang entspricht der Minderung des Nettoentgelts, nicht des Bruttoskontobetrags - der Umsatzsteueranteil wäre ohnehin ans Finanzamt abgeführt worden. Diese Erlösminderung tritt nur in diesem Umfang ein, wenn der gesamte betroffene Umsatz skontierbar ist und das Skonto tatsächlich gezogen wird; bei Skonto nur auf Material ist sie auf den Materialanteil beschränkt. Bei unveränderten sonstigen Kosten reduziert die Nettoerlösminderung deinen Gewinn zunächst um denselben Eurobetrag - wie stark sich das prozentual auswirkt, hängt vom Ausgangsgewinn des jeweiligen Auftrags ab.
Willst du den Skonto vorab sauber einpreisen, damit dein gewünschter Nettoerlös trotz Skonto erreicht wird, teilst du durch (1 - Skontosatz) statt nur den Prozentsatz aufzuschlagen: benötigter Preis = gewünschter Erlös ÷ (1 - Skontosatz). Willst du bei 2 % Skonto effektiv 1.000 € erlösen, musst du 1.000 € ÷ 0,98 = 1.020,41 € berechnen, nicht 1.020,00 € (1.000 € + 2 %).
Was es dir bringt
- Schnellere Zahlungseingänge: weniger Vorfinanzierung von Material und Löhnen, kleinerer Kontokorrentrahmen.
- Weniger Zahlungsausfälle: eine fristgerechte frühe Zahlung reduziert das Risiko, dass die betreffende Forderung später zum Mahnfall wird.
- Weniger Verwaltungsaufwand: kein Nachtelefonieren, keine Mahnstufen.
Faustregeln: Preise den Skonto vor der Angebotskalkulation ein, statt ihn nachträglich draufzugeben. Biete Skonto gezielt dort an, wo Zahlungsmoral oder Liquidität ein echtes Thema sind - nicht pauschal auf jeder Rechnung. Und rechne mit dem Rechner oben aus, was der Nachlass effektiv wert ist.
Für den Kunden ist Skonto wegen des hohen rechnerischen Finanzierungsvorteils häufig attraktiv: 2 % für 20 Tage frühere Zahlung entsprechen über 36 % Zinsen im Jahr, gerechnet als Näherung für den Vergleich von früher Zahlung und Lieferantenkredit. Wie oft angebotener Skonto tatsächlich genutzt wird, hängt aber von Kundenstruktur, Liquidität und internen Zahlungsprozessen ab; kalkuliere trotzdem lieber mit dem vollen Skonto als Kostenfaktor, statt dich darauf zu verlassen, dass er selten gezogen wird. Wer dagegen gar nicht zahlt, ist ein Fall für den Zahlungsverzug-Ratgeber.
Unberechtigter Skontoabzug: was tun
Der Klassiker: Der Kunde zieht 2 % ab, obwohl nichts vereinbart war - oder er zahlt nach Ablauf der Skontofrist und kürzt trotzdem. In beiden Fällen bleibt der abgezogene Betrag eine offene Forderung. Der Vertrag über die volle Vergütung besteht weiter.
Vorgehen in Stufen
1. Kurz prüfen: Gab es wirklich keine Skontoabrede? War die Frist wirklich überschritten - maßgeblich ist dabei, was die Vereinbarung zur Fristwahrung festlegt (Zahlungseingang oder Auslösung der Überweisung)?
2. Freundlicher Hinweis: kurze E-Mail oder Anruf - „Uns ist aufgefallen, dass 60,00 EUR Skonto abgezogen wurden. Eine Skontovereinbarung besteht für diesen Auftrag nicht, wir bitten um Ausgleich des Restbetrags bis TT.MM."
3. Schriftliche Nachforderung: mit klarer Frist und Bezug auf Rechnungsnummer und Betrag.
4. Mahnung: bleibt die Zahlung aus, folgt die förmliche Mahnung. Eine eindeutige Zahlungsaufforderung nach Fälligkeit kann dafür bereits genügen - eine bestimmte Überschrift oder mehrere Mahnstufen sind gesetzlich nicht erforderlich. Verzug kann unter den Voraussetzungen des § 286 BGB auch ganz ohne Mahnung eintreten, etwa wenn ein Kalenderdatum vereinbart war oder - bei der 30-Tage-Regel nach § 286 Abs. 3 BGB - wenn zusätzlich ein Verbraucher vorher in der Rechnung oder Zahlungsaufstellung besonders auf diese Folge hingewiesen wurde. Die hier beschriebene Reihenfolge ist ein empfohlenes Vorgehen, keine gesetzlich zwingende Abfolge; die übrigen Voraussetzungen und Ausnahmen des § 286 BGB bleiben zu beachten. Details dazu im Ratgeber zum Zahlungsverzug.
Ob sich die Nachforderung wirtschaftlich lohnt, ist eine Abwägung: Bei einem Stammkunden und 30 € Differenz ist ein kulanter Verzicht mit klarer Ansage („einmalig, künftig bitte nicht") oft die bessere Kundenpflege. Bei größeren Beträgen oder Wiederholungstätern konsequent nachfordern - sonst wird der Abzug zur Gewohnheit.
Nicht ignorieren: Werden gleichartige Skontoabzüge wiederholt widerspruchslos akzeptiert, kann das spätere Auseinandersetzungen über eine stillschweigende Vertragsänderung oder eine etablierte Abrechnungspraxis begünstigen - ein einzelnes Hinnehmen allein erzeugt aber noch keine bindende Übung. Deshalb solltest du zeitnah schriftlich klarstellen, ob du den Abzug akzeptierst. Verzug tritt dabei nicht schon dadurch ein, dass du irgendeine Zahlungsfrist in die Nachforderung schreibst - maßgeblich sind Fälligkeit, Mahnung bzw. ein gesetzlicher oder vertraglicher Ausnahmetatbestand nach § 286 BGB.
Die häufigsten Fehler beim Skonto
- Unbeabsichtigt Skonto auf die Rechnung schreiben, ohne es vorher vereinbart zu haben - damit wird es ungewollt zum Angebot, das der Kunde durch fristgerechte Zahlung mit Abzug annehmen kann.
- Skontoklausel ohne Fristbeginn - kann die ganze Klausel unwirksam machen.
- Skonto spontan im Einzelfall gewähren, ohne es vorher in die Kalkulation eingepreist zu haben - das ist etwas anderes als eine bewusste, schriftlich festgehaltene nachträgliche Skontoabrede und kostet unkalkuliert Marge.
- Bezugsgröße unklar - „2 % Skonto", aber niemand weiß, ob auf Brutto, Netto oder nur Material.
- Nicht klarstellen, ob Überweisungstag oder Zahlungseingang zählt - führt zu Diskussionen am Fristende.
- Umsatzsteuer sofort gekürzt ausweisen, obwohl der Skonto noch gar nicht gezogen wurde.
- Bei Abschlagsrechnungen unklar lassen, ob Skonto je Abschlag oder nur auf die Schlusszahlung gilt.
- Unberechtigte Abzüge kommentarlos hinnehmen - schwächt die eigene Position.
Häufige Fragen
Wie viel Skonto ist im Handwerk üblich?
Üblich sind 2 bis 3 Prozent bei einer Skontofrist von 7 bis 14 Tagen. Es gibt keine gesetzliche Vorgabe zu Höhe oder Frist - beides ist frei verhandelbar und muss spätestens bis zur Zahlung vereinbart oder wirksam angeboten worden sein. Wichtig ist, den Skonto vorher in die Kalkulation einzupreisen und nicht nachträglich als Zusatzrabatt zu gewähren.
Muss Skonto vereinbart sein oder darf der Kunde es einfach abziehen?
Skonto muss vereinbart sein. Es gibt kein Recht auf Skontoabzug aus dem Gesetz, aus der VOB/B oder aus Handelsbrauch. Die VOB/B stellt in § 16 Abs. 5 Nr. 2 sogar ausdrücklich klar: Nicht vereinbarte Skontoabzüge sind unzulässig. Zieht der Kunde ohne Vereinbarung Skonto ab, bleibt der Restbetrag offen und kann angemahnt werden.
Wie weise ich Skonto korrekt auf der Rechnung aus?
Eine im Voraus vereinbarte Entgeltminderung wie Skonto muss auf der Rechnung genannt werden (§ 14 Abs. 4 Nr. 7 UStG). In der Praxis genügt eine klare Angabe wie „2 % Skonto bei Zahlung bis TT.MM.JJJJ" oder ein Hinweis auf die Skontovereinbarung. Die Umsatzsteuer wird zunächst vom vollen Betrag ausgewiesen und erst korrigiert, wenn der Kunde den Skonto tatsächlich zieht.
Gilt Skonto nur auf Material oder auch auf Lohn?
Es gibt keine gesetzliche Regel, die Skonto auf Material beschränkt. Skonto kann auf den gesamten Rechnungsbetrag oder auf einen definierten Teil - meist den Materialanteil - vereinbart werden. Ausschlaggebend ist allein die Bezugsgröße in der Skontovereinbarung. Fehlt eine Einschränkung, bezieht sich der Skonto im Zweifel auf den Gesamtbetrag.
Wann beginnt die Skontofrist?
Der Fristbeginn muss vereinbart sein - üblich ist der Zeitpunkt ab Rechnungsdatum oder ab Rechnungszugang. Bei Bauleistungen wird häufig auf den Zugang der prüffähigen Rechnung abgestellt. Eine Skontoklausel ohne klar bestimmten Fristbeginn kann unwirksam sein. Ob für die Fristwahrung der Zahlungseingang bei dir oder die Auslösung der Überweisung durch den Kunden zählt, richtet sich nach der konkreten Vereinbarung - eine ausdrückliche Klarstellung in der Klausel erspart hier Streit.
Lohnt sich Skonto für den Handwerksbetrieb?
Skonto ist ein eingepreister Preisnachlass: 3 % Skonto bedeuten zunächst 3 % weniger Nettoerlös aus der betreffenden Zahlung - nicht automatisch 3 % weniger Gewinn. Bei 1.000 € Nettoerlös, 900 € Kosten und 100 € Gewinn mindern 3 % Skonto (30 €) den Gewinn auf 70 € - ein Rückgang um 30 %, nicht um 3 %. Wie stark der Gewinn tatsächlich sinkt, hängt von deiner Kostenstruktur ab. Skonto lohnt sich trotzdem, wenn der schnellere Zahlungseingang die Liquidität spürbar verbessert, Kontokorrentzinsen oder Zahlungsausfälle vermeidet und vorher fest in den Preis einkalkuliert wurde.
Was tun, wenn der Kunde unberechtigt Skonto abzieht?
Der abgezogene Betrag bleibt eine offene Forderung. Sinnvoll ist zunächst ein kurzer, freundlicher Hinweis oder Anruf mit Verweis auf die fehlende Skontovereinbarung oder die überschrittene Frist. Zahlt der Kunde nicht nach, folgt eine schriftliche Nachforderung mit Zahlungsfrist, danach die Mahnung. Ob man den Betrag aus Kulanz erlässt, ist eine wirtschaftliche Entscheidung im Einzelfall.
Wie wirkt sich Skonto auf die Umsatzsteuer aus?
Zieht der Kunde Skonto, mindert sich das Entgelt. Der Handwerksbetrieb korrigiert dann die Umsatzsteuer; ein vorsteuerabzugsberechtigter Kunde berichtigt einen entsprechend vorgenommenen Vorsteuerabzug - beides im Voranmeldungszeitraum, in dem der Skonto in Anspruch genommen wird (§ 17 UStG). Bei Privatkunden ohne Vorsteuerabzug entfällt dieser zweite Schritt. Eine berichtigte Rechnung ist nicht nötig, wenn Skontosatz und Frist auf der Ursprungsrechnung stehen. Der Skontobetrag ist in Entgelts- und Steueranteil aufzuteilen.
Mindert Skonto die nach § 35a EStG absetzbaren Arbeitskosten?
Kommt auf die Bezugsgröße an. Für die Steuerermäßigung nach § 35a EStG zählt der tatsächlich gezahlte Betrag. Bezieht sich der Skonto auf die Gesamtrechnung, sinkt der begünstigte Arbeitskostenanteil anteilig mit. Bezieht sich der Skonto dagegen ausdrücklich nur auf den Materialanteil, bleiben die absetzbaren Arbeitskosten unberührt.
Kann ich Skonto auch nach Rechnungsstellung noch anbieten?
Ja. Eine Skontoabrede kann bis zur betreffenden Zahlung getroffen werden, auch nachträglich. Sinnvoll ist das etwa, wenn ein Kunde bei einer offenen Forderung um einen Nachlass für sofortige Zahlung bittet. Halte die nachträgliche Abrede schriftlich fest und bezeichne sie klar als einmalige Vereinbarung für diese Rechnung.
Wird Skonto vom Netto- oder Bruttobetrag berechnet?
In der Praxis vom Bruttobetrag: Der vereinbarte Prozentsatz wird auf den Rechnungsbetrag inklusive Umsatzsteuer angewendet (Bruttoskonto). Wirtschaftlich entfällt davon aber nur ein Teil auf dein Nettoentgelt - bei 19 % USt sind das rund 84 % des Skontobetrags, der Rest ist Umsatzsteuer, die ohnehin ans Finanzamt abzuführen gewesen wäre.
Wie berechnet man 2 % Skonto?
Skontobetrag = Skontobasis × 2 ÷ 100. Bei 3.000 € Rechnungsbetrag und 2 % Skonto sind das 60,00 €, der Zahlbetrag bei fristgerechter Zahlung liegt dann bei 2.940,00 €. Die vollständige Formel inklusive effektivem Jahreszins steht im Abschnitt „Die Formel dahinter" oben.
Darf Skonto bei einer Teilzahlung abgezogen werden?
Kommt auf die Vereinbarung an. Eine Abschlagszahlung und eine unvollständige Zahlung auf eine einzelne Rechnung sind unterschiedliche Fälle. Ob eine Skontoklausel nur für die Schlusszahlung oder auch für einzelne Abschlagszahlungen gilt, ist laut OLG Hamm eine Frage der Vertragsauslegung - das Gericht hielt im konkreten Fall auch einen nicht unerheblichen Teil der berechtigten Abschlagsforderung für skontierfähig. Eine allgemeine Freigabe für beliebige Teilzahlungen auf eine einzelne Rechnung folgt daraus nicht.
Zählt für die Skontofrist die Überweisung oder der Zahlungseingang?
Das hängt von der Vereinbarung ab. Ist ausdrücklich der Zahlungseingang maßgeblich, kann eine erst am letzten Tag der Frist ausgelöste Überweisung zu spät gutgeschrieben werden. Ohne klare Regelung entsteht hierüber häufig Streit - deshalb sollte die Klausel ausdrücklich festlegen, worauf es ankommt.
Passende nächste Seiten
Handwerkerrechnung: Pflichtangaben nach § 14 UStG Zahlungsverzug: Mahnung, Fristen, Verzugszinsen Abschlagsrechnung Handwerker: Muster & Regeln Schlussrechnung Handwerker: Muster und Fristen Angebot schreiben Handwerker: Muster & Pflichtangaben Angebotsvorlage kostenlos - Skontobedingung direkt im Angebot festhalten Stundenverrechnungssatz berechnen - Skonto vorher richtig einkalkulieren Tool: Angebot & Rechnung direkt im Browser erstellen Alle kostenlosen HandwerksFlow-ToolsSkonto einmal hinterlegen, überall richtig rechnen
Mit HandwerksFlow legst du Zahlungs- und Skontobedingungen als Textbaustein an und ziehst sie in Angebot, Auftragsbestätigung und Rechnung - mit automatisch berechnetem Skontobetrag und Zahlbetrag, statt jedes Mal neu zu tippen.
14 Tage kostenlos testenOder optional ein kostenloses Erstgespräch buchen.