Kurz beantwortet
Eine normale Handwerkerrechnung über 250 € muss unter anderem beide Vertragsparteien, Rechnungsdatum, einmalige Rechnungsnummer, Steuer- oder Umsatzsteuer-Identifikationsnummer, eine nachvollziehbare Leistungsbeschreibung, den Leistungszeitpunkt sowie Entgelt, Steuersatz und Steuerbetrag enthalten. Je nach Fall kommen weitere Angaben hinzu - etwa der Aufbewahrungshinweis bei bestimmten Grundstücksleistungen, der Hinweis auf die Kleinunternehmerbefreiung oder „Steuerschuldnerschaft des Leistungsempfängers" bei § 13b UStG.
Nicht jede sinnvolle Rechnungsangabe ist automatisch eine gesetzliche Pflichtangabe nach § 14 UStG. Die nachfolgende Übersicht unterscheidet deshalb durchgehend zwischen allgemeinen Pflichtangaben, fallabhängigen Zusatzangaben und praktischen Empfehlungen.
- Pflichtangaben in drei Gruppen
- Interaktiver Rechnungscheck
- Muster-Rechnung zum Nachmachen
- Normale Rechnung vs. Kleinbetragsrechnung
- Die einzelnen Pflichtangaben erklärt
- Kleinunternehmerrechnung seit 2025
- Steuersätze, 0 % und Reverse Charge
- Arbeitskosten für § 35a EStG
- Aufbewahrung & Hinweispflicht
- E-Rechnung 2025 bis 2028
- Frist für die Rechnungsstellung
- Abschlags- und Schlussrechnungen
- Rechnungskorrektur & § 14c
- Fälligkeit und Zahlungsproblem
- § 13b vs. Bauabzugsteuer
- Häufige Fehler
- Versandcheckliste
- FAQ
Pflichtangaben in drei Gruppen
Eine Handwerker-Rechnung muss dieselben steuerlichen Mindestangaben enthalten wie jede andere ordnungsgemäße Rechnung. Entscheidend ist, dass Kunde, Finanzamt und du selbst später klar erkennen können, wer an wen welche Leistung wann erbracht hat und welcher Betrag dafür verlangt wird. Die drei Gruppen unten trennen, was wirklich Pflicht ist, von dem, was nur in bestimmten Fällen dazukommt oder rein praktisch sinnvoll ist.
- Vollständiger Name und vollständige Anschrift des leistenden Unternehmers
- Vollständiger Name und vollständige Anschrift des Leistungsempfängers
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des leistenden Unternehmers
- Ausstellungsdatum
- Einmalig vergebene Rechnungsnummer aus einem nachvollziehbaren Nummernkreis
- Menge und Art der gelieferten Gegenstände bzw. Umfang und Art der sonstigen Leistung
- Zeitpunkt der Lieferung oder sonstigen Leistung
- Bei Voraus- oder Anzahlungen: Zeitpunkt der Vereinnahmung des Entgelts oder Teilentgelts, sofern er feststeht und nicht mit dem Ausstellungsdatum übereinstimmt
- Nach Steuersätzen und Steuerbefreiungen aufgeschlüsseltes Entgelt
- Jede im Voraus vereinbarte Entgeltminderung, sofern nicht bereits im Entgelt berücksichtigt (z.B. Skontovereinbarung)
- Anzuwendender Steuersatz und Steuerbetrag oder Hinweis auf die betreffende Steuerbefreiung
Primärquelle: § 14 Abs. 4 UStG
- Aufbewahrungshinweis bei bestimmten Grundstücksleistungen an private bzw. nichtunternehmerische Empfänger
- „Steuerschuldnerschaft des Leistungsempfängers" bei § 13b UStG
- Hinweis auf die Steuerbefreiung für Kleinunternehmer
- „Gutschrift", wenn der Leistungsempfänger im vereinbarten Gutschriftverfahren abrechnet
- In einer Endrechnung: die vorab vereinnahmten Teilentgelte und die darauf entfallenden Steuerbeträge (§ 14 Abs. 5 Satz 2 UStG)
- Zusätzliche USt-IdNr. beider Seiten bei bestimmten grenzüberschreitenden Umsätzen
- Zusätzliche Angaben für innergemeinschaftliche Lieferungen und sonstige Sonderfälle nach § 14a UStG
- Gegebenenfalls rechtsformspezifische Geschäftsbriefangaben (Registergericht, Registernummer, Geschäftsführer)
Primärquellen: § 14a UStG, § 34a UStDV
- Bruttogesamtbetrag bei einer normalen Rechnung über 250 €
- Nettobetrag je einzelner Position
- IBAN und Bankverbindung
- Konkretes Zahlungsziel
- Auftrags-, Kunden- oder Projektnummer
- Ansprechpartner und Kontaktdaten
- Verweis auf Angebot, Auftrag, Lieferschein oder Abnahmeprotokoll
- Getrennte Ausweisung von Arbeits-, Fahrt-, Maschinen- und Materialkosten sowie des nach § 35a EStG begünstigten Arbeitskostenanteils für Privatkunden
- Stunden- und Leistungsnachweise als Anlage zur Rechnung
Der Bruttogesamtbetrag und Nettobeträge je Position sind für Verständlichkeit, Kontrolle und Softwareverarbeitung sehr sinnvoll. Sie sind bei einer normalen Rechnung aber nicht jeweils eigenständige Pflichtangaben des § 14 Abs. 4 UStG. Bei einer Kleinbetragsrechnung ist es sogar umgekehrt: Dort ist das Entgelt einschließlich Steuer in einer Summe anzugeben - mehr dazu im Vergleich weiter unten.
Welche Rechnung schreibst du? Interaktiver Check
Beantworte die Fragen unten - der Check zeigt dir direkt, welche Angaben in deinem Fall wahrscheinlich nötig sind. Alles läuft in deinem Browser, es werden keine Daten irgendwohin gesendet.
Dieser Check ersetzt keine steuerliche oder rechtliche Beratung. Bei § 13b „unklar", Sonderfällen oder größeren Beträgen: mit Steuerberater abstimmen.
Muster-Rechnung: So sieht das in der Praxis aus
Statt nur der Liste - hier alle Pflichtangaben an einer realistisch aufgebauten Beispielrechnung. Die farbig markierten Punkte sind genau die Angaben aus Gruppe A, B und C oben.
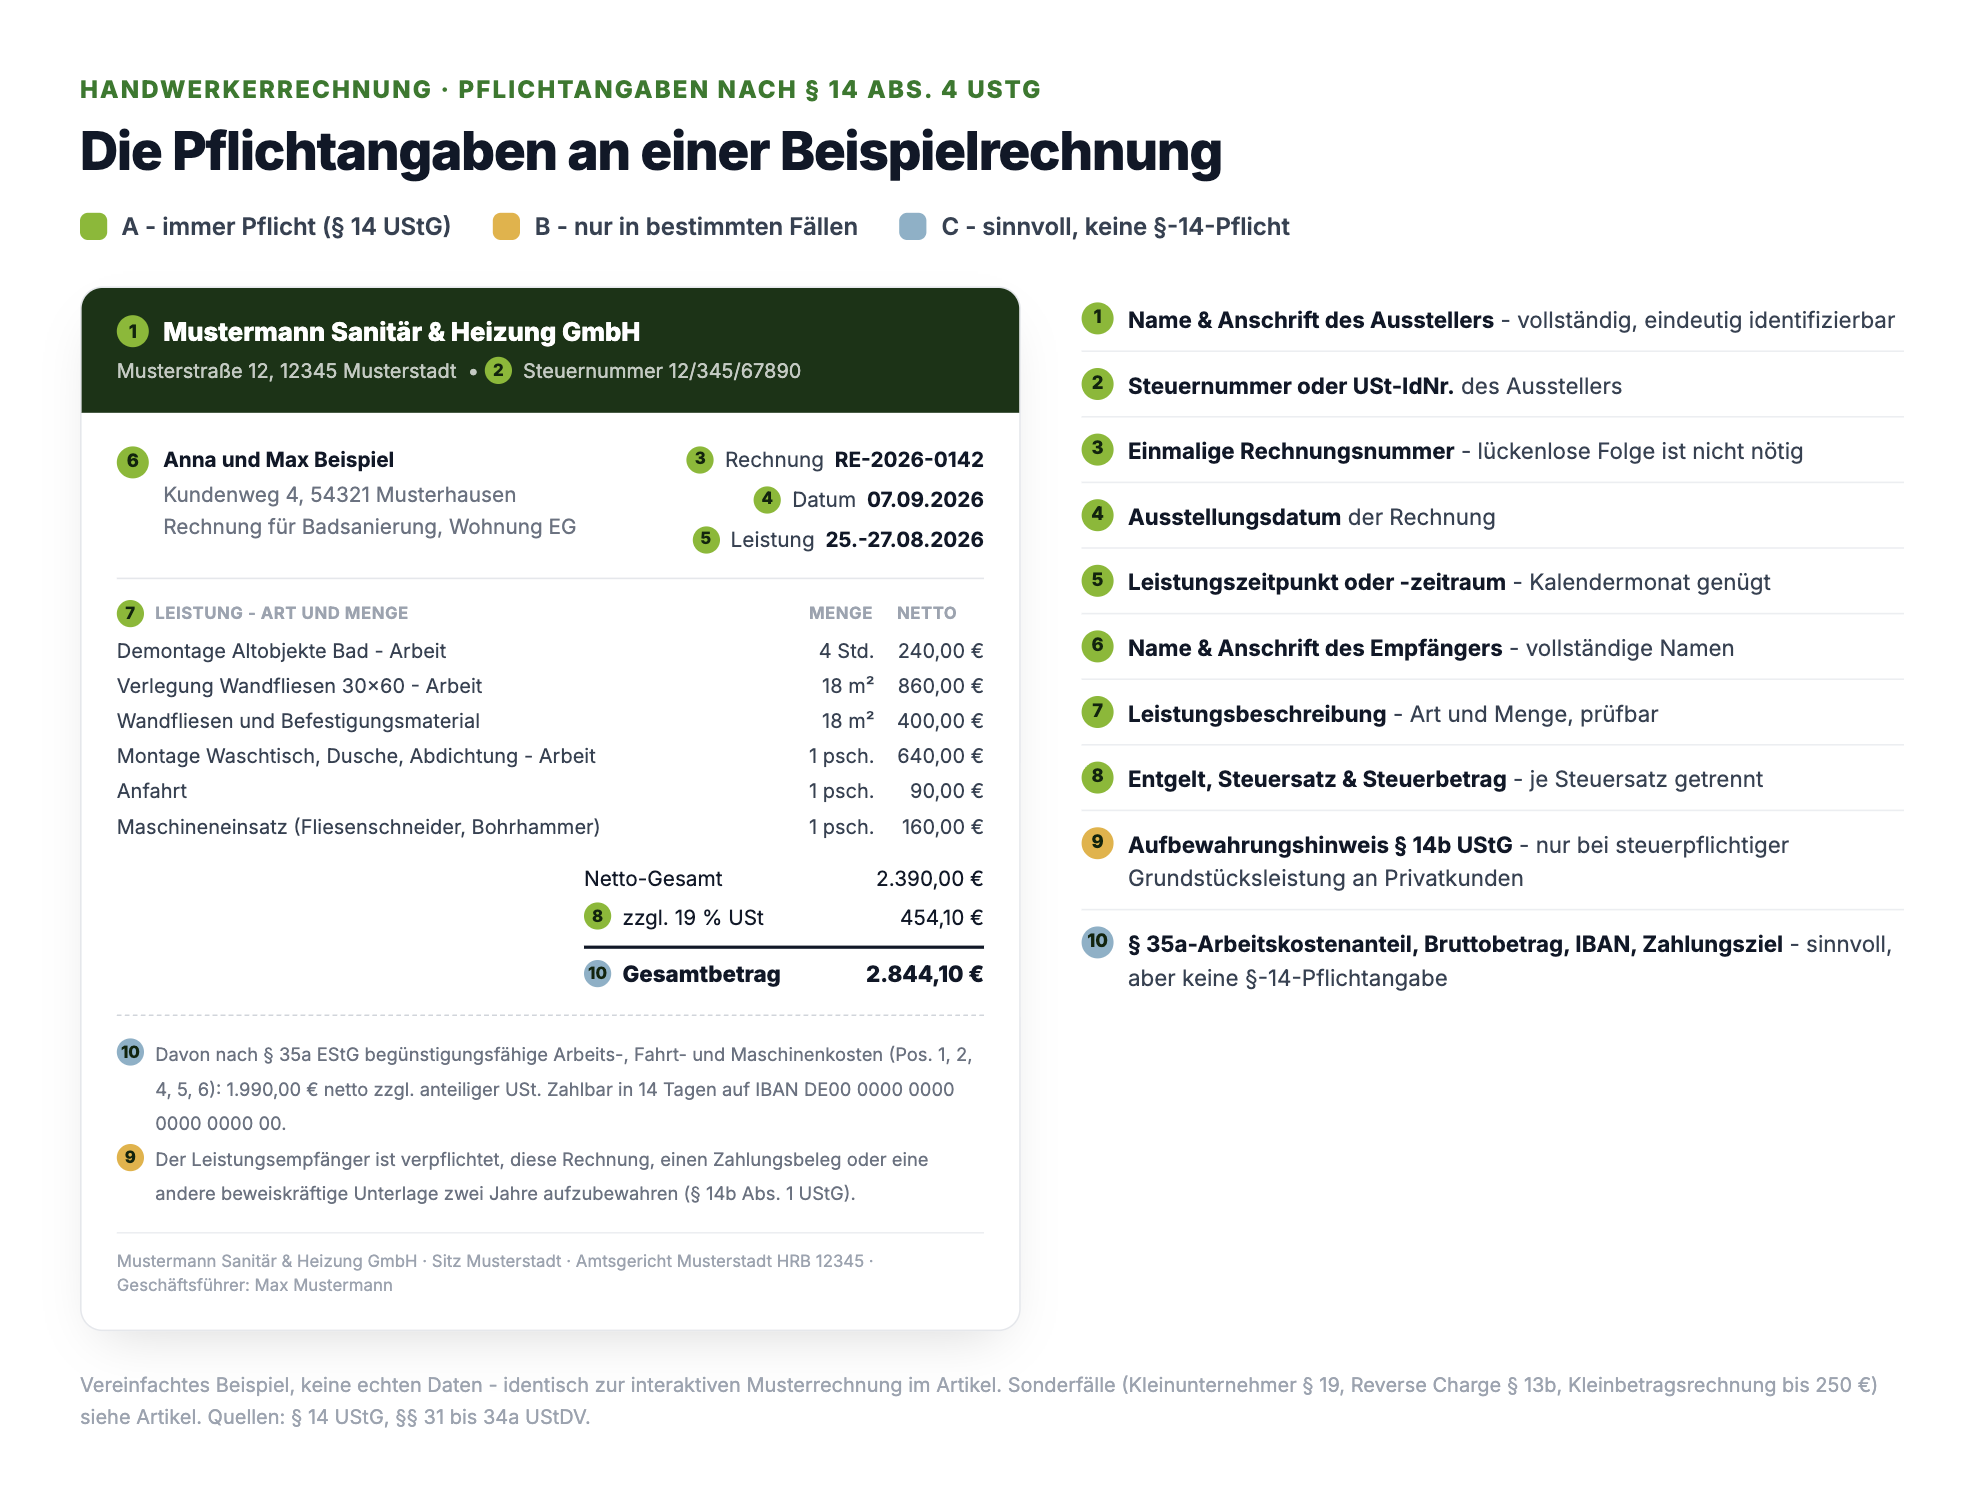
Alle Markierungen der Infografik als Text
Die Infografik zeigt eine Beispielrechnung der „Mustermann Sanitär & Heizung GmbH" an „Anna und Max Beispiel" für eine Badsanierung. Markiert und nummeriert sind:
- Gruppe A - immer Pflicht (§ 14 Abs. 4 UStG): (1) Name und vollständige Anschrift des Ausstellers, (2) Steuernummer oder USt-IdNr. des Ausstellers, (3) einmalig vergebene Rechnungsnummer - eine lückenlose Folge ist nicht nötig, (4) Ausstellungsdatum, (5) Leistungszeitpunkt oder -zeitraum - der Kalendermonat genügt, (6) Name und Anschrift des Empfängers, (7) Leistungsbeschreibung nach Art und Menge, (8) Entgelt, Steuersatz und Steuerbetrag - je Steuersatz getrennt.
- Gruppe B - nur in bestimmten Fällen: (9) Aufbewahrungshinweis nach § 14b UStG, nur bei steuerpflichtiger Werklieferung oder sonstiger Leistung im Zusammenhang mit einem Grundstück an Privatkunden.
- Gruppe C - praktisch sinnvoll, aber keine § 14-Pflichtangabe: (10) getrennter § 35a-Arbeitskostenanteil, Bruttogesamtbetrag, IBAN und Zahlungsziel.
Die Beispieldaten sind identisch mit der interaktiven Musterrechnung darunter: Netto-Gesamt 2.390,00 €, zzgl. 19 % USt 454,10 €, Gesamtbetrag 2.844,10 €. Nach § 35a EStG begünstigungsfähig sind die Positionen 1, 2, 4, 5 und 6 mit zusammen 1.990,00 € netto zzgl. anteiliger USt.
Musterstraße 12, 12345 Musterstadt
Steuernummer: 12/345/67890A · Steuernummer
Kundenweg 4, 54321 Musterhausen
| Pos. | LeistungA · Leistungsbeschreibung | Menge | Netto |
|---|---|---|---|
| 1 | Demontage Altobjekte Bad - Arbeitskosten | 4 Std. | 240,00 € |
| 2 | Verlegung Wandfliesen 30×60 - Arbeitskosten | 18 m² | 860,00 € |
| 3 | Wandfliesen und Befestigungsmaterial - Materialkosten | 18 m² | 400,00 € |
| 4 | Montage Waschtischanlage, Dusche, Abdichtung - Arbeitskosten | 1 psch. | 640,00 € |
| 5 | Anfahrt | 1 psch. | 90,00 € |
| 6 | Maschineneinsatz (Fliesenschneider, Bohrhammer) | 1 psch. | 160,00 € |
← Tabelle seitlich scrollen →
Der Leistungsempfänger ist verpflichtet, diese Rechnung, einen Zahlungsbeleg oder eine andere beweiskräftige Unterlage zwei Jahre aufzubewahren (§ 14b Abs. 1 UStG).B · § 14b-Hinweis
Zahlbar innerhalb von 14 Tagen ohne Abzug auf IBAN DE00 0000 0000 0000 0000 00.C · IBAN/Zahlungsziel
Bei Kleinunternehmern nach § 19 UStG entfällt die Zeile „zzgl. 19 % USt" komplett - stattdessen steht dort: „Für diese Leistung gilt die Steuerbefreiung für Kleinunternehmer gemäß § 19 UStG."
Diese Geschäftsbriefangaben in der Fußzeile (Sitz, Registergericht, Handelsregisternummer, Geschäftsführer) gehören nicht zur allgemeinen Pflichtliste des § 14 Abs. 4 UStG. Sie können sich zusätzlich aus Rechtsform und Registerstatus ergeben (§ 35a GmbHG für Kapitalgesellschaften, § 37a HGB für Einzelkaufleute, § 125 HGB für Personenhandelsgesellschaften). Ob im konkreten Fall eine Ausnahme greift, hängt von Dokumentart und Geschäftsverbindung ab.
Ein Zahlungsziel ist keine Pflichtangabe nach § 14 UStG. Eine erstmals auf der Rechnung genannte Zahlungsfrist ändert nicht automatisch eine zuvor getroffene vertragliche Vereinbarung.
Normale Rechnung vs. Kleinbetragsrechnung im Vergleich
Bei Rechnungen bis einschließlich 250 € brutto darfst du nach § 33 UStDV einige Angaben weglassen. Was genau, zeigt der direkte Vergleich:
| Angabe | Normale Rechnung | Kleinbetragsrechnung (bis 250 €) |
|---|---|---|
| Name & Anschrift Aussteller | Pflicht | Pflicht |
| Name & Anschrift Kunde | Pflicht | entfällt |
| Rechnungsnummer | Pflicht | entfällt |
| Steuernummer/USt-IdNr. | Pflicht | entfällt |
| Leistungsbeschreibung | Pflicht | Pflicht (Art und Menge) |
| Leistungszeitpunkt | Pflicht | entfällt |
| Netto- und Steuerbetrag getrennt | Pflicht | entfällt - Summe genügt |
| Steuersatz | Pflicht | Pflicht (oder Hinweis auf Befreiung) |
| Bruttobetrag | Empfehlung (Gruppe C) | Pflicht, als Summe mit Steuer |
← Tabelle seitlich scrollen →
Die Vereinfachung gilt nicht für Umsätze nach § 3c UStG (Versandhandel), § 6a UStG (innergemeinschaftliche Lieferungen) und § 13b UStG (Reverse Charge) - dort ist immer die vollständige Rechnung nötig, unabhängig vom Betrag.
Die einzelnen Pflichtangaben erklärt
Name und Anschrift beider Parteien
Eine bestimmte Form der Geschäfts- oder Betriebsanschrift verlangt § 14 UStG nicht. Nach § 31 Abs. 2 UStDV genügt es, wenn sich Name und Anschrift beider Parteien anhand der Angaben auf der Rechnung eindeutig feststellen lassen. Wichtig ist die eindeutige Identifizierbarkeit, nicht eine bestimmte Form der Anschrift.
Rechnungsdatum
Das Rechnungsdatum ist der Tag, an dem du die Rechnung ausstellst. Es ist nicht automatisch identisch mit dem Leistungsdatum. Gerade bei Baustellen oder über mehrere Tage laufenden Arbeiten muss das getrennt sauber kenntlich sein.
Fortlaufende Rechnungsnummer
Die Nummer muss einmalig vergeben werden. Mehrere Nummernkreise sind erlaubt, ebenso Buchstaben, Jahreszahlen, Standort- oder Abteilungskürzel. Eine lückenlose Nummernfolge ist nicht zwingend vorgeschrieben - Lücken sollten aber intern nachvollziehbar sein, und Rechnungsnummern müssen nicht zwingend chronologisch exakt der Leistungserbringung folgen. Eine stornierte Nummer solltest du nicht für eine andere Rechnung wiederverwenden.
Nicht jede Nummernlücke macht deine Buchführung automatisch fehlerhaft - entscheidend ist, dass du sie im Zweifel erklären kannst (z.B. stornierte Rechnung, paralleler Nummernkreis für ein anderes Dokumentenprojekt).
Steuernummer oder USt-IdNr.
Mindestens eine von beiden Angaben muss auf die Rechnung. Für die meisten kleinen Handwerksbetriebe ist das die normale Steuernummer. Bei internationalen oder grenzüberschreitenden Geschäften kann zusätzlich die USt-IdNr. erforderlich sein (siehe § 14a UStG oben).
Leistungsbeschreibung
Hier machen viele Betriebe den größten Fehler. Die Beschreibung sollte nicht nur allgemein, sondern prüfbar sein. Statt „Arbeiten im Bad" lieber: „Demontage Altobjekte, Verlegung Wandfliesen 18 m², Montage Waschtischanlage, Abdichtung Nassbereich".
Zeitpunkt der Leistung
Rechnungsdatum und Leistungsdatum sind unterschiedliche Angaben. Nach § 31 Abs. 4 UStDV kann grundsätzlich der Kalendermonat der Leistung genügen - ein tagesgenauer Zeitraum ist nicht immer zwingend. Bei länger laufenden Arbeiten ist ein Leistungszeitraum trotzdem sinnvoll, bei Anzahlungen und Werklieferungen können zusätzlich Fertigstellung bzw. Abnahme relevant sein. Ein bloßes Lieferscheindatum reicht ohne eindeutige Zuordnung nicht automatisch als Leistungsdatum.
Typischer Fehler: Nur das Rechnungsdatum angeben und den Leistungszeitpunkt komplett weglassen. Genau das führt regelmäßig zu Rückfragen von Buchhaltung oder Steuerberater.
Entgelt, Steuersatz und Steuerbetrag
Die Rechnung muss Entgelt, Umsatzsteuer und Steuersatz sauber ausweisen. Kommen verschiedene Steuersätze vor, müssen sie getrennt aufgeschlüsselt werden. Bei klassischen Handwerksleistungen ist das meist 19 %, aber es gibt relevante Ausnahmen (siehe unten).
Kleinunternehmerrechnung: Was seit 2025 gilt
Bist du Kleinunternehmer, ist dein Umsatz nach § 19 Abs. 1 UStG steuerfrei - du weist keine Umsatzsteuer aus. Der empfohlene Rechnungshinweis lautet: „Für diese Leistung gilt die Steuerbefreiung für Kleinunternehmer gemäß § 19 UStG." Es reicht nicht, nur zu schreiben, es werde „keine Umsatzsteuer berechnet" - der Hinweis muss erkennen lassen, dass die Steuerbefreiung für Kleinunternehmer greift.
| Angabe | Normale regelbesteuerte Rechnung | Kleinunternehmerrechnung (§ 34a UStDV) |
|---|---|---|
| Name und Anschrift Aussteller | Pflicht | Pflicht |
| Name und Anschrift Empfänger | Pflicht | Pflicht |
| Steuernummer, USt-IdNr. oder Kleinunternehmer-Identifikationsnummer | Pflicht (Steuernummer oder USt-IdNr.) | Pflicht - eine der drei genügt |
| Ausstellungsdatum | Pflicht | Pflicht |
| Leistungsbeschreibung | Pflicht | Pflicht |
| Entgelt | Pflicht, nach Steuersätzen aufgeschlüsselt | Pflicht, als Gesamtpreis |
| Steuerausweis | Pflicht | entfällt |
| Hinweis auf Kleinunternehmerbefreiung | nicht erforderlich | Pflicht |
| Rechnungsnummer | Pflicht | keine Mindestangabe nach § 34a |
| Leistungszeitpunkt | Pflicht | keine Mindestangabe nach § 34a |
← Tabelle seitlich scrollen →
Als Identifikationsnummer genügt nach § 34a UStDV eine von dreien: die Steuernummer, die USt-IdNr. oder - bei Nutzung der EU-weiten Kleinunternehmerregelung - die vom Bundeszentralamt für Steuern erteilte Kleinunternehmer-Identifikationsnummer. Rechnungsnummer und Leistungszeitpunkt bleiben für Kleinunternehmer trotzdem praktisch sinnvoll, auch wenn § 34a UStDV sie nicht als Mindestangabe verlangt. Für Kleinbetragsrechnungen bis 250 € können zusätzlich die Vereinfachungen des § 33 UStDV greifen. Wichtig: Ein Kleinunternehmer, der unberechtigt Umsatzsteuer ausweist, kann den ausgewiesenen Betrag nach § 14c UStG schulden (mehr dazu weiter unten).
Quellen: § 19 UStG · § 34a UStDV · § 14c UStG
Steuersätze, 0 % und Reverse Charge
Nicht jede Handwerkerleistung hat automatisch 19 % Umsatzsteuer, und nicht alle Positionen einer Rechnung müssen zwingend denselben Steuersatz haben. Kommen mehrere Steuersätze vor, müssen Entgelt und Steuer je Steuersatz getrennt ausgewiesen werden.
| Fall | Darstellung auf der Rechnung |
|---|---|
| Normale Handwerkerleistung | regelmäßig 19 % Umsatzsteuer |
| Positionen mit unterschiedlichen Steuersätzen | Entgelt und Steuer getrennt je Steuersatz |
| Begünstigte Photovoltaikleistung | 0 % nach § 12 Abs. 3 UStG, wenn die gesetzlichen Voraussetzungen erfüllt sind. Bei höchstens 30 kWp installierter Bruttoleistung gelten die gebäudebezogenen Voraussetzungen aufgrund der gesetzlichen Vereinfachungsregel als erfüllt; oberhalb von 30 kWp ist der konkrete Gebäudebezug zu prüfen |
| Kleinunternehmer | kein Steuerausweis, Hinweis auf Steuerbefreiung nach § 19 UStG |
| Andere steuerfreie Leistung | kein Steuerbetrag, verständlicher Hinweis auf Steuerbefreiung |
| § 13b UStG (Reverse Charge) | kein Steuerausweis, Pflichttext „Steuerschuldnerschaft des Leistungsempfängers" |
← Tabelle seitlich scrollen →
Wichtig zur Einordnung: Ein gesetzlicher Nullsteuersatz (wie bei begünstigten Photovoltaikanlagen) ist rechtlich etwas anderes als eine Steuerbefreiung - in beiden Fällen steht am Ende zwar 0 € Steuer auf der Rechnung, die Rechtsgrundlage und Rechtsfolgen unterscheiden sich aber. Eine pauschale Aussage wie „Handwerkerleistungen haben immer 19 %" wäre falsch.
Reverse Charge nach § 13b UStG bei Bauleistungen
Bei bestimmten Bauleistungen schuldet der Leistungsempfänger die Umsatzsteuer, wenn er selbst nachhaltig entsprechende Bauleistungen erbringt (§ 13b Abs. 2 Nr. 4, Abs. 5 UStG). Eine im Zeitpunkt der Leistung gültige, auf höchstens drei Jahre befristete Bescheinigung des Finanzamts (Vordruck USt 1 TG) kann für diese Beurteilung maßgeblich sein - die Dreijahresgrenze ergibt sich aus Abschn. 13b.3 Abs. 3 UStAE. Hat das Finanzamt dem Leistungsempfänger eine solche Bescheinigung erteilt, gilt er für diese Zwecke grundsätzlich als bauleistender Unternehmer; das gilt nach dem UStAE auch dann, wenn sich später herausstellt, dass der Anteil seiner Bauleistungen tatsächlich unter 10 % seines Weltumsatzes lag. Die Bescheinigung kann zudem nur mit Wirkung für die Zukunft widerrufen oder zurückgenommen werden. Der Rechnungsaussteller weist dann keine Umsatzsteuer aus, sondern verwendet die Angabe „Steuerschuldnerschaft des Leistungsempfängers".
Häufige Missverständnisse: Reverse Charge greift nicht allein deshalb, weil der Kunde irgendein Unternehmen ist, und nicht automatisch bei jeder Leistung eines Handwerkers. Beim inländischen § 13b-Baufall ist die USt-IdNr. beider Beteiligten keine gesetzliche Voraussetzung - eine Pflicht zu beiden USt-IdNrn. betrifft vor allem bestimmte grenzüberschreitende Leistungen. Steuerlich nicht geprüfte Sonderfälle solltest du nicht als automatisch erkannt behandeln.
Wie müssen Arbeitskosten für die Steuerermäßigung nach § 35a EStG ausgewiesen werden?
Für die Steuerermäßigung nach § 35a EStG muss der begünstigte Anteil der Arbeitskosten aus der Rechnung oder einer zugehörigen Anlage ermittelbar sein. Nach dem BMF-Anwendungsschreiben zu § 35a EStG (BMF vom 09.11.2016, BStBl I 2016 S. 1213, fortgeführt im Amtlichen Einkommensteuer-Handbuch, H 35a EStH) zählen dazu auch in Rechnung gestellte Fahrt- und Maschinen-/Gerätekosten sowie Verbrauchsmittel. Reines Liefermaterial (z.B. die Fliesen selbst) ist dagegen nicht begünstigt.
- Steuerermäßigung: 20 % der begünstigten Aufwendungen
- Höchstbetrag: 1.200 € pro Haushalt und Jahr
- Eine prozentuale Aufteilung Arbeits-/Materialkosten durch den Rechnungsaussteller ist möglich
- Eine bloße Schätzung durch den Kunden selbst reicht nicht aus
- Der Mehrwertsteueranteil auf die Arbeitskosten muss nicht separat ausgewiesen werden
- Der Kunde braucht die Rechnung und muss unbar auf ein Konto des Leistungserbringers zahlen (Barzahlung schließt die Förderung aus)
- Für öffentlich geförderte Maßnahmen, für die zinsverbilligte Darlehen oder steuerfreie Zuschüsse in Anspruch genommen werden, kann die Steuerermäßigung nach § 35a Abs. 3 EStG nicht zusätzlich beansprucht werden
Die § 35a-Aufteilung ist keine allgemeine Pflichtangabe nach § 14 UStG - sie gehört zu Gruppe C (praktische Empfehlung), macht die Rechnung für Privatkunden aber deutlich wertvoller.
Quellen: § 35a EStG · BMF-Anwendungsschreiben / H 35a EStH
Aufbewahrung und Hinweispflicht
Unternehmer
Als Unternehmer musst du ein- und ausgehende Rechnungen umsatzsteuerlich grundsätzlich 8 Jahre aufbewahren. Bei E-Rechnungen muss mindestens der strukturierte Teil unversehrt in seiner ursprünglichen Form aufbewahrt werden.
Privater bzw. nichtunternehmerischer Empfänger
Bei bestimmten steuerpflichtigen Werklieferungen und sonstigen Leistungen im Zusammenhang mit einem Grundstück muss der Empfänger Rechnung, Zahlungsbeleg oder eine andere beweiskräftige Unterlage nach § 14b Abs. 1 UStG mindestens 2 Jahre aufbewahren. Genau darauf musst du in diesem Fall auf der Rechnung hinweisen - das ist eine eigene Pflichtangabe nach § 14 Abs. 4 Nr. 9 UStG.
Nicht verwechseln: Das betrifft nicht praktisch jede Handwerkerrechnung an Privatkunden - reine Reparaturen an beweglichen Sachen (z.B. ein Gerät, ein Möbelstück) fallen nicht automatisch darunter. Entscheidend ist der Bezug zum Grundstück, etwa bei Sanierung, Umbau, Dach, Bad oder Heizung. Verwechsle außerdem nicht die 8-jährige Unternehmer-Aufbewahrungspflicht mit der 2-jährigen Empfängerpflicht - das sind zwei unterschiedliche Fristen für zwei unterschiedliche Personen.
E-Rechnung im Handwerk: Fristen von 2025 bis 2028 und Fälle ohne Pflicht
Seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich E-Rechnungen empfangen können - dafür genügt in der Praxis bereits ein normales E-Mail-Postfach. Diese Empfangspflicht betrifft auch Kleinunternehmer.
Für die Ausstellung gelten gestaffelte Übergangsregeln (§ 27 Abs. 38 UStG):
- Bis 31.12.2026: Alle Rechnungsaussteller dürfen weiterhin Papier- oder sonstige Rechnungen verwenden. Ein PDF oder ein anderes unstrukturiertes elektronisches Format ist während der Übergangsfrist nur mit Zustimmung des Empfängers zulässig.
- Ab 1.1.2027: Bei einem Vorjahresumsatz von mehr als 800.000 € ist die E-Rechnung für inländische B2B-Umsätze grundsätzlich verpflichtend, sofern eine Rechnungsausstellungspflicht besteht und keine Ausnahme greift.
- Bis 31.12.2027: Bei einem Vorjahresumsatz von höchstens 800.000 € gilt die Übergangsfrist ein Jahr länger.
Wichtige Ausnahme: Kleinunternehmer sind von der Pflicht zur Ausstellung von E-Rechnungen dauerhaft befreit (§ 34a UStDV) - müssen aber wie alle anderen E-Rechnungen empfangen können.
Weitere Fälle ohne Pflicht zur Ausstellung einer E-Rechnung:
- Leistungen an Endverbraucher (B2C)
- Kleinbetragsrechnungen bis 250 €
- Fahrausweise
- Leistungen von Kleinunternehmern
- Viele steuerfreie Umsätze
- Leistungen an bestimmte nichtunternehmerische juristische Personen
- Bestimmte Grundstücksleistungen an Endverbraucher
Häufiges Missverständnis: Eine normale PDF-Rechnung per E-Mail ist seit 2025 keine E-Rechnung im gesetzlichen Sinn, auch wenn sie „elektronisch" verschickt wird. Als E-Rechnung zählt nur ein strukturiertes, maschinenlesbares Format, das der Norm EN 16931 entspricht - zum Beispiel XRechnung oder ZUGFeRD ab Version 2.0.1. Bei ZUGFeRD erfüllen die Profile MINIMUM und BASIC-WL die Anforderungen ausdrücklich nicht - benötigt werden mindestens die Profile BASIC, EN 16931 oder EXTENDED. Zulässig sind daneben auch andere zwischen den Beteiligten vereinbarte Formate, sofern sie die richtige und vollständige Extraktion der erforderlichen Angaben in ein EN-16931-konformes Format ermöglichen oder mit diesem interoperabel sind (etwa etablierte EDI-Verfahren). Ob eine konkrete Datei die Vorgaben einhält, lässt sich im Zweifel technisch gegen die EN 16931 validieren.
Für Bauleistungen gilt zusätzlich: Detaillierte Leistungsverzeichnisse können unter den vom BMF beschriebenen Voraussetzungen als menschenlesbare Anlage beigefügt werden - im strukturierten Teil der E-Rechnung muss dann eindeutig auf diese Anlage verwiesen werden.
Wichtig für die Praxis: Auch wenn deine eigene Versandpflicht je nach Betriebsgröße erst 2027 oder 2028 greift - die Empfangspflicht gilt für alle bereits seit 2025. Wer B2B-Kunden oder Lieferanten hat, sollte sich also schon jetzt mit dem Thema befassen.
Die konkrete Umsetzung - welches Format, welche Software, welche Fristen genau für deinen Betrieb gelten - hängt von deiner individuellen Situation ab. Kläre das frühzeitig mit deinem Steuerberater.
Quellen: § 27 Abs. 38 UStG · BMF-FAQ zur E-Rechnung (zuletzt aktualisiert März 2026)
Wie schnell muss eine Handwerkerrechnung ausgestellt werden?
Kurz beantwortet
Eine Rechnung muss insbesondere bei Leistungen an andere Unternehmer für deren Unternehmen, an bestimmte juristische Personen sowie bei bestimmten steuerpflichtigen Grundstücksleistungen an private Empfänger grundsätzlich innerhalb von sechs Monaten ausgestellt werden (§ 14 Abs. 2 Satz 2 UStG). Die Frist gilt nicht pauschal für jede denkbare Handwerkerleistung an Privatkunden. Für bestimmte grenzüberschreitende Leistungen gelten kürzere Sonderfristen.
Was gilt für Abschlags- und Schlussrechnungen?
Für Abschlagsrechnungen gelten grundsätzlich dieselben Pflichtangaben, es gelten die jeweils einschlägigen Rechnungsanforderungen für den konkreten Vorgang. Die Bezeichnung „Abschlagsrechnung" ist zur eindeutigen Einordnung dringend zu empfehlen, damit später keine Verwechslung mit einer endgültigen Abrechnung entsteht.
Bei der Schlussrechnung sind vereinnahmte Teilentgelte und die darauf entfallenden Steuerbeträge unter den Voraussetzungen des § 14 Abs. 5 UStG abzusetzen. Wichtig: Nicht pauschal jede gestellte, aber noch unbezahlte Abschlagsforderung wie ein tatsächlich vereinnahmtes Teilentgelt behandeln - abgezogen werden die tatsächlich bezahlten Abschläge.
Bei BGB-Bauverträgen sollte man die steuerliche Ordnungsmäßigkeit der Rechnung von der zivilrechtlichen Prüffähigkeit nach § 650g BGB unterscheiden - beides sind unterschiedliche Anforderungen mit unterschiedlichen Rechtsfolgen. Details dazu im Schlussrechnungs-Ratgeber.
Rechnungskorrektur und unrichtiger Steuerausweis
Eine Rechnung kann berichtigt werden, wenn Angaben fehlen oder falsch sind. Dafür müssen nur die betreffenden Angaben in einem Dokument ergänzt oder korrigiert werden, das sich spezifisch und eindeutig auf die ursprüngliche Rechnung bezieht (§ 31 UStDV). Eine vollständige Stornierung mit anschließender Neuausstellung ist möglich, aber nicht immer erforderlich. Besteht eine Pflicht zur E-Rechnung, muss grundsätzlich auch die Berichtigung als entsprechender elektronischer Rechnungstyp erfolgen - während der Übergangsfristen gelten hier Erleichterungen.
Umsatzsteuer nicht auf Verdacht ausweisen: Wer einen höheren Steuerbetrag ausweist, als gesetzlich geschuldet wird, kann auch den Mehrbetrag schulden. Wer Umsatzsteuer ausweist, obwohl er dazu nicht berechtigt ist - beispielsweise als Kleinunternehmer -, kann ebenfalls den ausgewiesenen Betrag schulden (§ 14c UStG). Fehler deshalb nicht einfach im PDF überschreiben, sondern mit einem eindeutig auf die Ursprungsrechnung bezogenen Berichtigungsdokument korrigieren.
Fälligkeit und Zahlungsproblem bei fehlerhafter Rechnung
Eine unvollständige Rechnung kann die interne Bearbeitung und den Vorsteuerabzug eines Geschäftskunden verzögern. Ob sie auch die zivilrechtliche Fälligkeit der Vergütung verhindert, hängt von Vertrag und Rechnungstyp ab. Bei gewöhnlichen Werkverträgen ist grundsätzlich die Abnahme maßgeblich (§ 641 BGB). Bei BGB-Bauverträgen ist zusätzlich eine prüffähige Schlussrechnung erforderlich (§ 650g BGB). Nicht jeder umsatzsteuerliche Formfehler blockiert also automatisch den Zahlungsanspruch - was danach zu tun ist, wenn trotzdem nicht gezahlt wird, steht im Ratgeber zum Zahlungsverzug.
§ 13b UStG und Bauabzugsteuer sind nicht dasselbe
§ 13b UStG betrifft die Umsatzsteuerschuld (siehe oben). § 48 EStG betrifft dagegen einen möglichen Steuerabzug von 15 % vom Rechnungsbetrag bei bestimmten inländischen Bauleistungen, den der Leistungsempfänger einbehalten und ans Finanzamt abführen muss. Eine gültige Freistellungsbescheinigung nach § 48b EStG kann diesen Bauabzug verhindern. Beide Regelungen können nebeneinander relevant sein - eine Freistellungsbescheinigung ist aber keine allgemeine Pflichtangabe nach § 14 UStG. Für eine vertiefte Einordnung im Einzelfall empfiehlt sich der Steuerberater.
Quellen: § 48 EStG · § 48b EStG
Die häufigsten Fehler auf Handwerker-Rechnungen
- Leistungszeitpunkt fehlt komplett: Nur das Rechnungsdatum reicht nicht - der Zeitpunkt oder Zeitraum der Leistung ist eine eigene Pflichtangabe.
- Positionen sind zu unklar beschrieben: „Handwerkerarbeiten laut Absprache" lässt sich später weder prüfen noch verteidigen.
- Rechnungsnummern sind doppelt vergeben: Jede Nummer darf nur einmal vergeben werden, unabhängig davon, ob du einen oder mehrere Nummernkreise führst.
- Anschrift des Kunden ist unvollständig: Gerade bei Firmenkunden fehlt oft der korrekte Rechtsformzusatz oder die richtige Rechnungsadresse.
- Abschlagsrechnung wird nicht als solche kenntlich gemacht: Ohne eindeutige Bezeichnung entsteht später Verwechslungsgefahr mit der Schlussrechnung.
- Kleinunternehmer-Hinweis ist unklar formuliert: „Keine Umsatzsteuer berechnet" reicht nicht - der Hinweis muss die Steuerbefreiung für Kleinunternehmer erkennen lassen.
- Der Aufbewahrungshinweis nach § 14b UStG fehlt: Bei Grundstücksleistungen an Privatkunden wird das am häufigsten schlicht vergessen.
- § 35a-Arbeitskosten sind nicht getrennt ausgewiesen: Ohne erkennbaren Arbeitskostenanteil kann der Kunde die Steuerermäßigung nicht nutzen.
- Umsatzsteuer wird auf Verdacht ausgewiesen: Wer als Kleinunternehmer oder im § 13b-Fall trotzdem Umsatzsteuer ausweist, kann diese nach § 14c UStG schulden.
Versandcheckliste vor dem Verschicken
- Stimmt der Kunde mit vollständigem Namen und Adresse?
- Ist die Rechnungsnummer eindeutig?
- Ist die Leistung so beschrieben, dass ein Dritter sie versteht?
- Ist der Leistungszeitpunkt angegeben?
- Sind Entgelt, Steuersatz und Steuerbetrag korrekt ausgewiesen - oder der richtige Hinweis bei Kleinunternehmer/§ 13b?
- Ist bei Grundstücksleistung an Privatkunden der § 14b-Hinweis enthalten?
- Ist bei Abschlags- oder Schlussrechnung die Art der Rechnung klar?
- Sind bei Bedarf die § 35a-Arbeitskosten getrennt ausgewiesen?
- Passt die Rechnung noch zum ursprünglichen Angebot oder Auftrag?
Häufige Fragen
Welche Pflichtangaben braucht eine Handwerkerrechnung?
Eine normale Rechnung über 250 € braucht mindestens: Name und Anschrift beider Parteien, deine Steuernummer oder USt-IdNr., Ausstellungsdatum, fortlaufende Rechnungsnummer, Leistungsbeschreibung, Leistungszeitpunkt sowie Entgelt, Steuersatz und Steuerbetrag. Je nach Fall kommen Zusatzangaben wie der § 14b-Aufbewahrungshinweis oder ein Kleinunternehmer-Hinweis dazu - Details in der Drei-Gruppen-Übersicht oben.
Was muss auf eine Kleinunternehmerrechnung?
Nach § 34a UStDV: Name und Anschrift beider Parteien, Steuernummer, USt-IdNr. oder Kleinunternehmer-Identifikationsnummer, Ausstellungsdatum, Leistungsbeschreibung, der Gesamtpreis als Summe sowie ein ausdrücklicher Hinweis auf die Steuerbefreiung für Kleinunternehmer nach § 19 UStG. Ein Steuerausweis entfällt komplett. Rechnungsnummer und Leistungszeitpunkt sind hier keine gesetzliche Mindestangabe, aber trotzdem praktisch sinnvoll.
Welche Angaben braucht eine Kleinbetragsrechnung bis 250 Euro?
Mindestens: vollständiger Name und Anschrift des leistenden Unternehmers, Ausstellungsdatum, Menge und Art der Leistung sowie Entgelt und Steuerbetrag in einer Summe plus Steuersatz oder Hinweis auf eine Steuerbefreiung (§ 33 UStDV). Nicht anwendbar ist das bei Umsätzen nach § 3c, § 6a und § 13b UStG - dort gilt immer die vollständige Rechnung.
Muss eine Handwerkerrechnung unterschrieben sein?
Nein. Eine Unterschrift gehört nicht zu den Pflichtangaben nach § 14 UStG. Je nach Rechnungsfall können allerdings weitere Pflichtangaben, etwa nach § 14a oder § 13b UStG, erforderlich sein. Eine Unterschrift schadet nicht und kann bei Streit als zusätzliches Indiz helfen, ist aber weder für die steuerliche Wirksamkeit noch für den Vorsteuerabzug des Kunden erforderlich.
Muss ich meine IBAN auf der Rechnung angeben?
Nein, die Bankverbindung ist keine gesetzliche Pflichtangabe nach § 14 UStG - sie gehört zu Gruppe C, den praktischen Empfehlungen, genau wie Zahlungsziel oder Kundennummer. In der Praxis gehört sie natürlich trotzdem drauf, sonst weiß der Kunde schlicht nicht, wohin er zahlen soll und die Zahlung verzögert sich unnötig.
Wann ist der Aufbewahrungshinweis nach § 14b UStG erforderlich?
Bei bestimmten steuerpflichtigen Werklieferungen und sonstigen Leistungen im Zusammenhang mit einem Grundstück an private bzw. nichtunternehmerische Empfänger - etwa Sanierung, Umbau, Dach, Bad oder Heizung. Reine Reparaturen an beweglichen Sachen fallen nicht automatisch darunter. Fehlt der Hinweis in diesen Fällen, ist die Rechnung formal unvollständig.
Wie müssen Arbeitskosten für § 35a EStG ausgewiesen werden?
Der begünstigte Anteil muss aus Rechnung oder Anlage ermittelbar sein. Dazu zählen laut BMF-Anwendungsschreiben auch Fahrt- und Maschinenkosten sowie Verbrauchsmittel, nicht aber reines Liefermaterial. Die Steuerermäßigung beträgt 20 % der Arbeitskosten, maximal 1.200 € pro Haushalt und Jahr, und setzt unbare Zahlung voraus.
Wann gilt Reverse Charge bei Bauleistungen?
Wenn der Leistungsempfänger selbst nachhaltig Bauleistungen erbringt (§ 13b Abs. 2 Nr. 4, Abs. 5 UStG) - maßgeblich kann eine bis zu drei Jahre gültige Finanzamtsbescheinigung sein. Dann weist du keine Umsatzsteuer aus, sondern schreibst „Steuerschuldnerschaft des Leistungsempfängers". Reverse Charge gilt nicht automatisch nur, weil der Kunde ein Unternehmen ist.
Muss ein Handwerker 2026 eine E-Rechnung ausstellen?
Für B2B-Umsätze läuft die generelle Übergangsfrist noch bis Ende 2026, danach greift die Pflicht gestaffelt nach Umsatzgröße (§ 27 Abs. 38 UStG). Kleinunternehmer sind von der Ausstellungspflicht dauerhaft befreit. Empfangen können musst du strukturierte E-Rechnungen unabhängig davon schon seit 1.1.2025 - eine normale PDF-Rechnung zählt dabei nicht als E-Rechnung.
Wie wird eine fehlerhafte Rechnung korrigiert?
Mit einem Dokument, das sich eindeutig auf die ursprüngliche Rechnung bezieht und nur die fehlenden oder falschen Angaben ergänzt bzw. korrigiert (§ 31 UStDV). Eine vollständige Stornierung mit Neuausstellung ist möglich, aber nicht immer nötig. Wer zu Unrecht Umsatzsteuer ausgewiesen hat, sollte das über eine echte Berichtigung lösen, nicht durch bloßes Überschreiben im PDF.
Muss der Leistungszeitraum auf die Rechnung?
Ja, der Zeitpunkt oder Zeitraum der Leistung ist eine eigene Pflichtangabe. Nach § 31 Abs. 4 UStDV kann dafür der Kalendermonat genügen, ein tagesgenaues Datum ist nicht immer zwingend erforderlich. Bei mehrtägigen Arbeiten ist ein klar benannter Zeitraum trotzdem die sauberste Lösung.
Wie schnell muss eine Handwerkerrechnung ausgestellt werden?
Bei Leistungen an andere Unternehmer, bestimmte juristische Personen sowie bestimmten steuerpflichtigen Grundstücksleistungen an Privatkunden gilt grundsätzlich eine Sechs-Monats-Frist (§ 14 Abs. 2 Satz 2 UStG). Für sonstige Leistungen an Privatkunden gibt es keine pauschale gesetzliche Frist in dieser Form - für bestimmte grenzüberschreitende Leistungen gelten kürzere Sonderfristen.
FAQ-Markup hilft bei der Auffindbarkeit, ist aber keine Garantie für ein Rich-Result in der Google-Suche.
Passende nächste Seiten
Vollständige Rechnungsangaben nach § 14 UStG für Abschlagsrechnungen Schlussrechnung Handwerker: Muster und Fristen Angebot schreiben Handwerker: Muster & Pflichtangaben Zahlungsverzug: Was tun bei ausbleibender Zahlung? Skonto auf der Handwerkerrechnung: vereinbaren, ausweisen, berechnen Tool: Angebot, Rechnung & mehr direkt im Browser erstellen Alle kostenlosen HandwerksFlow-ToolsRechnungen sauberer aus Angeboten weiterführen
Mit HandwerksFlow kannst du Angebote, Abschlagsrechnungen und Schlussrechnungen in einem durchgehenden Vorgang weiterführen - statt Daten doppelt in Excel oder Word zu pflegen.
14 Tage kostenlos testenOder optional ein kostenloses Erstgespräch buchen.