Kurz beantwortet
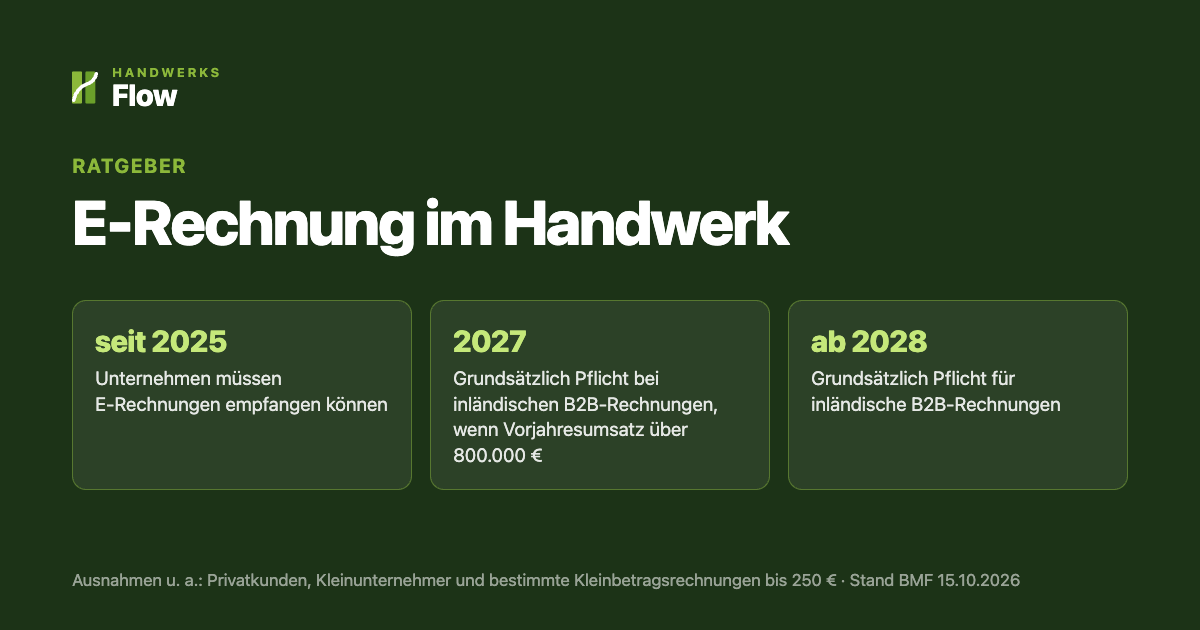
Seit dem 1. Januar 2025 muss jeder Betrieb E-Rechnungen empfangen können, dafür reicht ein E-Mail-Postfach. Ausstellen musst du eine E-Rechnung nur für Leistungen an andere Unternehmen in Deutschland, und auch dort gilt eine Übergangszeit: Für Leistungen in 2025 und 2026 darfst du bis zum 31.12.2026 noch Papier verwenden, eine PDF mit Zustimmung des Kunden. Für Leistungen in 2027 gilt das nur noch, wenn dein Gesamtumsatz 2026 höchstens 800.000 € betrug. Ab 2028 ist sie bei Rechnungen an Unternehmen in Deutschland grundsätzlich Pflicht; ausgenommen bleiben unter anderem Kleinunternehmer und bestimmte Kleinbetragsrechnungen bis 250 €. Rechnungen an Privatkunden betrifft das nicht. Eine PDF per E-Mail ist keine E-Rechnung; gültig sind strukturierte Formate wie XRechnung oder ZUGFeRD.
Dieser Ratgeber behandelt Rechnungen eines Handwerksbetriebs in Deutschland an Kunden in Deutschland. Rechnungen ins Ausland, steuerfreie Umsätze und EDI-Verfahren sind nur am Rand erwähnt. Klär solche Fälle und größere Bauverträge zusätzlich mit deinem Steuerberater.
- Was eine E-Rechnung ist und was nicht
- E-Rechnungs-Check: Musst du für diese Rechnung?
- Fristen 2025 bis 2028
- Wann du keine E-Rechnung brauchst
- Handwerk konkret: Abschläge, Leistungsverzeichnis, Stundennachweise
- Öffentliche Auftraggeber: XRechnung und Leitweg-ID
- E-Rechnungen empfangen und aufbewahren
- Was passiert, wenn die E-Rechnung fehlt?
- So erstellst du eine E-Rechnung mit HandwerksFlow
- Häufige Fehler
- Häufige Fragen
Was eine E-Rechnung ist und was nicht
Eine E-Rechnung ist nach § 14 Abs. 1 UStG eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Das Format muss der europäischen Norm EN 16931 entsprechen oder mit ihr kompatibel sein. Entscheidend ist also nicht, dass die Rechnung per E-Mail kommt, sondern dass die Rechnungsdaten maschinenlesbar in der Datei stecken.
Alles andere ist eine sonstige Rechnung: Papier, aber auch eine PDF, ein Scan oder ein Foto per E-Mail.
| Format | E-Rechnung? | Was ist das? |
|---|---|---|
| XRechnung | Ja | Reine XML-Datei ohne Ansicht. Standard bei öffentlichen Auftraggebern. |
| ZUGFeRD ab Version 2.0.1 | Ja, außer Profil MINIMUM und BASIC-WL | PDF zum Ansehen mit eingebetteten Rechnungsdaten (XML). Für die meisten Geschäftskunden das praktischste Format. |
| PDF per E-Mail | Nein | Sonstige Rechnung. In der Übergangszeit mit Zustimmung des Kunden erlaubt. |
| Papier | Nein | Sonstige Rechnung. In der Übergangszeit immer erlaubt. |
← Tabelle seitlich scrollen →
Bei ZUGFeRD zählt die XML, nicht die PDF. Weichen die Daten im strukturierten Teil und die PDF-Ansicht voneinander ab, sind laut BMF die Daten im strukturierten Teil maßgeblich. Deshalb muss die Rechnungssoftware beide Teile aus denselben Daten erzeugen.
E-Rechnungs-Check: Musst du für diese Rechnung eine E-Rechnung ausstellen?
Wähl die Angaben zu einer konkreten Rechnung aus. Der Check wendet die gesetzlichen Fristen und Ausnahmen an und zeigt dir, welche Rechnungsform zulässig ist. Deine Auswahl wird nur in deinem Browser ausgewertet und nicht an unseren Server übermittelt.
Fristen 2025 bis 2028: Wer muss ab wann?
Die Fristen stehen in § 27 Abs. 38 UStG. Maßgeblich ist nach dem Gesetzeswortlaut, wann die Leistung ausgeführt wird und bis wann die Rechnung übermittelt wird. Zur Abrechnung nach dem Jahreswechsel siehe den Hinweis unter der Tabelle. Das neue BMF-Schreiben vom 15.10.2026 hat an diesen Fristen nichts geändert.
| Leistung ausgeführt | Was du ausstellen darfst | Bedingung |
|---|---|---|
| 2025 und 2026 | Papier, PDF nur mit Zustimmung des Kunden, oder E-Rechnung | laut Gesetz: Rechnung wird bis 31.12.2026 übermittelt (Sonderfall Jahreswechsel siehe unten) |
| 2027, Vorjahresumsatz höchstens 800.000 € | Papier, PDF nur mit Zustimmung des Kunden, oder E-Rechnung | laut Gesetz: Rechnung wird bis 31.12.2027 übermittelt (Sonderfall Jahreswechsel siehe unten) |
| 2027, Vorjahresumsatz über 800.000 € | E-Rechnung (EDI mit Zustimmung noch bis Ende 2027) | - |
| ab 2028 | E-Rechnung | unabhängig vom Umsatz (Ausnahmen siehe unten) |
← Tabelle seitlich scrollen →
Mit dem Gesamtumsatz ist der Gesamtumsatz nach § 19 Abs. 2 UStG im Vorjahr gemeint, für 2027 also dein Umsatz 2026. Zwei Beispiele:
- Malerbetrieb mit 620.000 € Gesamtumsatz 2026: Für Leistungen in 2027 darf er bis zum 31.12.2027 noch Papier oder, mit Zustimmung des Kunden, eine PDF schicken. Für Leistungen ab 2028 braucht er bei Geschäftskunden grundsätzlich die E-Rechnung.
- Elektrobetrieb mit 950.000 € Gesamtumsatz 2026: Für Leistungen ab dem 1.1.2027 an Geschäftskunden muss er E-Rechnungen ausstellen.
Sonderfall Jahreswechsel: Nach dem Wortlaut von § 27 Abs. 38 Nr. 1 UStG gilt die Übergangsregel für Leistungen aus 2025 und 2026 nur, wenn die Rechnung bis zum 31.12.2026 übermittelt wird. Das BMF sieht das laut Bericht von Haufe vom 16.10.2026 anders: In einem nicht veröffentlichten Schreiben an die Energiewirtschaft vom 12.10.2026 hält es auch eine erst 2027 ausgestellte oder übermittelte sonstige Rechnung über Leistungen bis 31.12.2026 für zulässig, weil es auf den Zeitpunkt der Leistung ankomme. Fachautoren halten diese Auffassung für nicht vom Gesetzeswortlaut gedeckt; das Originalschreiben konnten wir nicht einsehen. Für Leistungen aus 2027, die erst 2028 abgerechnet werden, ist keine entsprechende Aussage bekannt. Sicher bist du, wenn du solche Aufträge noch im selben Jahr abrechnest oder gleich eine E-Rechnung schickst.
Wann du keine E-Rechnung brauchst
- Privatkunden: Rechnungen an Privatpersonen sind von der E-Rechnungspflicht nicht betroffen. Eine E-Rechnung an einen Privatkunden ist nur mit dessen Zustimmung zulässig. Eine normale Rechnung musst du ihm bei Arbeiten an seinem Grundstück trotzdem innerhalb von sechs Monaten stellen (§ 14 Abs. 2 UStG). Was dort hineingehört, steht im Ratgeber Pflichtangaben der Handwerkerrechnung. Eine normale PDF-Rechnung kannst du auch mit dem kostenlosen Rechnung-Tool erstellen (keine E-Rechnung).
- Kunden im Ausland: Die Pflicht gilt nur, wenn du und dein Kunde in Deutschland ansässig seid.
- Kleinbetragsrechnungen bis 250 € brutto: Sie dürfen immer als sonstige Rechnung ausgestellt werden (§ 33 Satz 4 UStDV). Das gilt nach § 33 Satz 3 UStDV aber nicht für Rechnungen mit Reverse Charge nach § 13b UStG.
- Kleinunternehmer: Rechnungen von Kleinunternehmern nach § 19 UStG dürfen immer sonstige Rechnungen sein (§ 34a Satz 4 UStDV). Empfangen müssen auch Kleinunternehmer E-Rechnungen können.
- Steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG, im Handwerk selten.
Reverse Charge ist keine Ausnahme. Arbeitest du als Nachunternehmer für einen anderen Bauunternehmer und schuldet er die Umsatzsteuer nach § 13b UStG, gilt die E-Rechnungspflicht ganz normal, sobald ihr beide in Deutschland sitzt. Das stellt das BMF ausdrücklich klar (BMF-Schreiben vom 15.10.2025, Rn. 17).
Handwerk konkret: Abschläge, Leistungsverzeichnis, Stundennachweise
Das BMF-Schreiben vom 15.10.2026 beantwortet mehrere Fragen, die gerade im Handwerk und am Bau auftauchen.
Abschlags- und Anzahlungsrechnungen
Stellst du eine Abschlags-, Anzahlungs- oder Vorausrechnung, bevor für dich die E-Rechnungspflicht beginnt, muss sie keine E-Rechnung sein. Das gilt auch, wenn die Leistung und die Zahlung erst danach kommen (Rn. 2). Wie Abschläge grundsätzlich funktionieren, steht im Ratgeber Abschlagsrechnung.
Schlussrechnung mit bezahlten Abschlägen
In einer Schlussrechnung musst du die bereits bezahlten Abschläge und die darin enthaltene Umsatzsteuer abziehen (§ 14 Abs. 5 UStG). Bei einer E-Rechnung lässt das BMF bis zum 30. Juni 2030 zwei Wege zu (Rn. 3 und 4):
- Die Summe der bezahlten Abschläge steht im Feld für bereits gezahlte Beträge (BT-113 „Paid amount"), die Einzelheiten zu den Abschlägen im Hinweistext der Rechnung (BT-22).
- Oder die Abschläge werden in einem eingebetteten Anhang abgesetzt, auf den der strukturierte Teil ausdrücklich hinweist.
Mehr zum Aufbau der Schlussrechnung steht im Ratgeber Schlussrechnung.
Bauleistung nach Leistungsverzeichnis
Ein komplettes Leistungsverzeichnis passt technisch noch nicht in den strukturierten Teil einer E-Rechnung. Deshalb wird es laut BMF derzeit nicht beanstandet, wenn im strukturierten Teil nur die einzelnen Gewerke mit ihren Summen stehen. Dann muss eine menschenlesbare, eingebettete Anlage die Aufschlüsselung nach dem Leistungsverzeichnis enthalten, und der strukturierte Teil muss eindeutig auf diese Anlage hinweisen. Zusätzlich darfst du das Leistungsverzeichnis als GAEB-Datei mitschicken (Rn. 13 und 14).
Stundennachweise, Rapporte und Aufmaß
Im strukturierten Teil müssen Leistungsart, Leistungsumfang, Leistungsgehalt und ggf. der Leistungsort so klar stehen, dass das Finanzamt Steuersatz und Leistung prüfen kann. Was darüber hinausgeht, zum Beispiel die Aufschlüsselung von Stundennachweisen, darf als eingebetteter Anhang mit, etwa als PDF (Rn. 10 bis 12). Wie du Stunden sauber festhältst, zeigt der Ratgeber Rapportzettel.
Rechnung korrigieren
Musstest du eine E-Rechnung ausstellen, muss auch die Korrektur eine E-Rechnung sein, mit dem Rechnungstyp für eine Berichtigung. Entscheidend ist, dass sich aus ursprünglicher Rechnung und Korrektur zusammen die richtigen Angaben klar ergeben (Rn. 20 und 21).
Skonto und Rabatte
Eine im Voraus vereinbarte Entgeltminderung wie Skonto musst du auch in der E-Rechnung angeben. Bei einer schriftlichen Vereinbarung reicht ein allgemeiner Hinweis darauf, wenn du die Vereinbarung auf Nachfrage schnell vorlegen kannst (Rn. 15 und 16). Details im Ratgeber Skonto auf der Handwerkerrechnung.
Öffentliche Auftraggeber: XRechnung und Leitweg-ID
Für Rechnungen an Behörden, Kommunen und andere öffentliche Auftraggeber gelten neben dem UStG eigene Vorschriften, für den Bund zum Beispiel seit dem 27.11.2020 die E-Rechnungsverordnung (ERechV), für Länder und Kommunen jeweils eigene Regelungen. Beide Regeln gelten nebeneinander, und es gilt die strengere (BMF-Schreiben vom 15.10.2026, Rn. 24 und 25). In der Praxis heißt das: Öffentliche Auftraggeber verlangen in der Regel schon heute eine E-Rechnung, meist als XRechnung.
Für die Zustellung brauchst du die Leitweg-ID des Auftraggebers. Sie steht meist im Auftrag oder in der Bestellung. Fehlt sie, frag vor der Rechnungsstellung nach. Welcher Übermittlungsweg gilt, etwa ein bestimmtes Rechnungsportal, legt der Auftraggeber fest.
E-Rechnungen empfangen und aufbewahren
Empfangen muss jeder Betrieb E-Rechnungen schon seit dem 1. Januar 2025, auch Kleinunternehmer. Dafür reicht ein normales E-Mail-Postfach, ein eigenes Postfach nur für E-Rechnungen ist nicht nötig. Ein Lieferant darf dir also eine E-Rechnung schicken, ohne dich zu fragen.
- Lesen: Eine XRechnung ist eine reine XML-Datei. Zum Ansehen brauchst du ein Anzeigeprogramm, dafür gibt es auch kostenlose Angebote. Bei ZUGFeRD siehst du die PDF, maßgeblich sind aber die eingebetteten Daten.
- Aufbewahren: Ein- und ausgehende Rechnungen bewahrst du acht Jahre auf. Bei einer E-Rechnung muss zumindest der strukturierte Teil unverändert im Originalformat erhalten bleiben (§ 14b UStG, BMF-FAQ).
- Wenn dein Kunde nicht empfangen kann: Ein Geschäftskunde, der keine E-Rechnung annimmt, hat keinen Anspruch auf eine Papierrechnung. Deine Pflicht ist erfüllt, wenn du die E-Rechnung ausgestellt hast und nachweisen kannst, dass du sie ordnungsgemäß übermitteln wolltest, zum Beispiel mit einem Sendeprotokoll.
Was passiert, wenn die E-Rechnung fehlt?
Schickst du trotz Pflicht nur eine PDF oder Papier, ist das keine Ordnungswidrigkeit (BMF-Schreiben vom 15.10.2026, Rn. 28). Das Problem liegt beim Kunden: Ist eine E-Rechnung vorgeschrieben, ist eine sonstige Rechnung keine ordnungsgemäße Rechnung und berechtigt grundsätzlich nicht zum Vorsteuerabzug (Abschnitt 15.2a Abs. 1 UStAE, mit Ausnahmen). Dein Kunde wird deshalb eine richtige E-Rechnung verlangen, und bis dahin wartet er oft mit der Zahlung.
Nicht jeder technische Fehler macht eine E-Rechnung ungültig. Das BMF unterscheidet zwischen Formatfehlern und Verstößen gegen technische Geschäftsregeln. Steuerlich entscheidend ist, dass die Pflichtangaben nach §§ 14, 14a UStG richtig und vollständig im strukturierten Teil stehen (Rn. 22 und 23).
So erstellst du eine E-Rechnung mit HandwerksFlow
In HandwerksFlow ist die E-Rechnung in allen Tarifen enthalten, für Rechnungen, Abschlags- und Schlussrechnungen. Du schreibst die Rechnung wie gewohnt, die E-Rechnung entsteht aus denselben Daten:
- Rechnung erstellen: aus dem angenommenen Angebot oder der Auftragsbestätigung, ohne erneute Eingabe.
- E-Rechnung öffnen: Im Menü der Rechnung wählst du „E-Rechnung (ZUGFeRD / XRechnung)". HandwerksFlow prüft vorher die Pflichtangaben und zeigt dir, was noch fehlt.
- Format wählen: ZUGFeRD-PDF für die meisten Geschäftskunden, oder XRechnung für öffentliche Auftraggeber. Dort trägst du die Leitweg-ID ein.
- Herunterladen und schicken: Die Datei lädst du herunter und schickst sie deinem Kunden, zum Beispiel per E-Mail.
Bei einer Schlussrechnung zieht HandwerksFlow die bezahlten Abschläge als Summe im Feld für bereits gezahlte Beträge ab und führt die Abschlagsrechnungen im Hinweistext einzeln auf, also so, wie es das BMF bis 30.06.2030 zulässt. Die erzeugten Dateien haben wir mit dem Prüfprogramm der Koordinierungsstelle für IT-Standards (KoSIT) getestet.
Häufige Fehler
- PDF für eine E-Rechnung halten. Eine PDF per E-Mail bleibt eine sonstige Rechnung, auch wenn sie digital ist.
- Falsches ZUGFeRD-Profil. Die Profile MINIMUM und BASIC-WL sind keine E-Rechnung.
- Reverse Charge unter 250 € als Kleinbetragsrechnung behandeln. Für § 13b-Rechnungen gilt die Kleinbetragsregel nicht.
- Dezember-Leistung erst im Januar 2027 als PDF abrechnen und das für sicher halten. Ob die Übergangsregel dann noch gilt, ist umstritten (siehe Sonderfall Jahreswechsel).
- Leistungsverzeichnis nur als Anlage, ohne Gewerke-Summen und ohne Verweis im strukturierten Teil.
- Leitweg-ID vergessen bei Rechnungen an öffentliche Auftraggeber.
- Nur die PDF-Ansicht prüfen. Bei ZUGFeRD zählen die eingebetteten Daten.
Häufige Fragen
Muss ich als Handwerker 2026 schon E-Rechnungen ausstellen?
Nein. Für Leistungen in 2025 und 2026 darfst du bis zum 31.12.2026 noch Papierrechnungen stellen, eine PDF mit Zustimmung des Kunden. Empfangen musst du E-Rechnungen aber schon seit dem 1. Januar 2025. Rechnest du eine Leistung aus 2026 erst 2027 ab, ist umstritten, ob die Übergangsregel noch gilt: Nach dem Wortlaut von § 27 Abs. 38 Nr. 1 UStG nicht, nach einem in der Fachpresse berichteten, nicht veröffentlichten BMF-Schreiben vom 12.10.2026 schon. Sicher bist du mit einer E-Rechnung oder mit der Abrechnung noch im Jahr 2026.
Brauche ich für Privatkunden eine E-Rechnung?
Nein. Rechnungen an Privatpersonen sind von der E-Rechnungspflicht nicht betroffen. Eine E-Rechnung an einen Privatkunden ist nur mit seiner Zustimmung zulässig. Für Arbeiten an seinem Grundstück musst du ihm trotzdem innerhalb von sechs Monaten eine normale Rechnung stellen.
Ist eine PDF-Rechnung per E-Mail eine E-Rechnung?
Nein. Eine PDF ist eine sonstige Rechnung, auch wenn sie per E-Mail kommt. Eine E-Rechnung enthält die Rechnungsdaten in einem strukturierten Format nach der Norm EN 16931, zum Beispiel als XRechnung oder ZUGFeRD.
Was ist der Unterschied zwischen XRechnung und ZUGFeRD?
Die XRechnung ist eine reine XML-Datei ohne Ansicht und Standard bei öffentlichen Auftraggebern. ZUGFeRD ist eine PDF mit eingebetteten Rechnungsdaten, die man auch ohne Zusatzprogramm lesen kann. ZUGFeRD zählt ab Version 2.0.1 als E-Rechnung, außer in den Profilen MINIMUM und BASIC-WL.
Ab welchem Umsatz gilt die E-Rechnungspflicht 2027?
Lag dein Gesamtumsatz 2026 über 800.000 €, musst du für Leistungen ab dem 1.1.2027 an Unternehmen in Deutschland grundsätzlich E-Rechnungen ausstellen. Lag er bei höchstens 800.000 €, darfst du für Leistungen in 2027 bis zum 31.12.2027 noch Papier oder, mit Zustimmung des Kunden, eine PDF verwenden. Ab 2028 gilt die Pflicht unabhängig vom Umsatz; ausgenommen bleiben unter anderem Kleinunternehmer und bestimmte Kleinbetragsrechnungen bis 250 €.
Gilt die E-Rechnungspflicht auch für Kleinunternehmer?
Beim Ausstellen nicht: Kleinunternehmer nach § 19 UStG dürfen immer sonstige Rechnungen stellen (§ 34a UStDV). Empfangen müssen aber auch Kleinunternehmer E-Rechnungen können, dafür reicht ein E-Mail-Postfach.
Brauche ich bei Reverse Charge nach § 13b UStG eine E-Rechnung?
Ja, wenn du und dein Kunde in Deutschland ansässig seid und die Übergangsfristen abgelaufen sind. Reverse Charge ist keine Ausnahme von der E-Rechnungspflicht. Auch die Kleinbetragsregel bis 250 € gilt für Rechnungen mit Reverse Charge nicht.
Wie stelle ich eine Schlussrechnung mit Abschlägen als E-Rechnung aus?
Laut BMF-Schreiben vom 15.10.2026 darfst du bis zum 30.06.2030 die bezahlten Abschläge als Summe im Feld für bereits gezahlte Beträge (BT-113) abziehen und die Einzelheiten im Hinweistext (BT-22) angeben. Alternativ setzt du die Abschläge in einem eingebetteten Anhang ab, auf den der strukturierte Teil ausdrücklich hinweist.
Wie empfange ich E-Rechnungen?
Dafür reicht ein normales E-Mail-Postfach, ein eigenes Postfach nur für E-Rechnungen ist nicht nötig. Zum Lesen einer XRechnung brauchst du ein Anzeigeprogramm. Aufbewahren musst du E-Rechnungen acht Jahre, mindestens den strukturierten Teil unverändert im Originalformat.
Was passiert, wenn ich trotz Pflicht keine E-Rechnung schicke?
Eine Ordnungswidrigkeit ist das laut BMF nicht. Für deinen Kunden ist eine PDF- oder Papierrechnung dann aber keine ordnungsgemäße Rechnung und berechtigt grundsätzlich nicht zum Vorsteuerabzug. Er wird deshalb eine richtige E-Rechnung verlangen und oft erst danach zahlen.
Passende nächste Seiten
Handwerkerrechnung: Pflichtangaben nach § 14 UStG Abschlagsrechnung Handwerker: Muster & Regeln Schlussrechnung Handwerker: Muster und Fristen Skonto auf der Handwerkerrechnung Rapportzettel: Stunden und Material sauber festhalten Tool: normale PDF-Rechnung kostenlos erstellen (keine E-Rechnung) HandwerksFlow-Preise: E-Rechnung in allen TarifenDie E-Rechnung entsteht aus der Rechnung, die du ohnehin schreibst
Mit HandwerksFlow erstellst du Angebot, Auftragsbestätigung und Rechnung in einem Ablauf. ZUGFeRD und XRechnung sind in allen Tarifen enthalten, inklusive Prüfung der Pflichtangaben vor dem Download.
14 Tage kostenlos testenKeine Kreditkarte nötig.